
Fachlich geprüft von Maximilian Fromm, Kfz-Sachverständiger (B.Sc. Mechatronik) · Stand: September 2026
Ein Totalschaden ist nicht zwangsläufig ein Schrottauto. Er liegt schon dann vor, wenn die Reparatur wirtschaftlich nicht mehr sinnvoll ist (wirtschaftlicher Totalschaden), selbst wenn das Fahrzeug technisch noch instandsetzbar wäre. Diese Seite erklärt die drei Arten, die 130-Prozent-Regel und den Restwert, außerdem, was die Versicherung zahlt und wie die Abrechnung auf Totalschadenbasis nach einem unverschuldeten Unfall läuft.
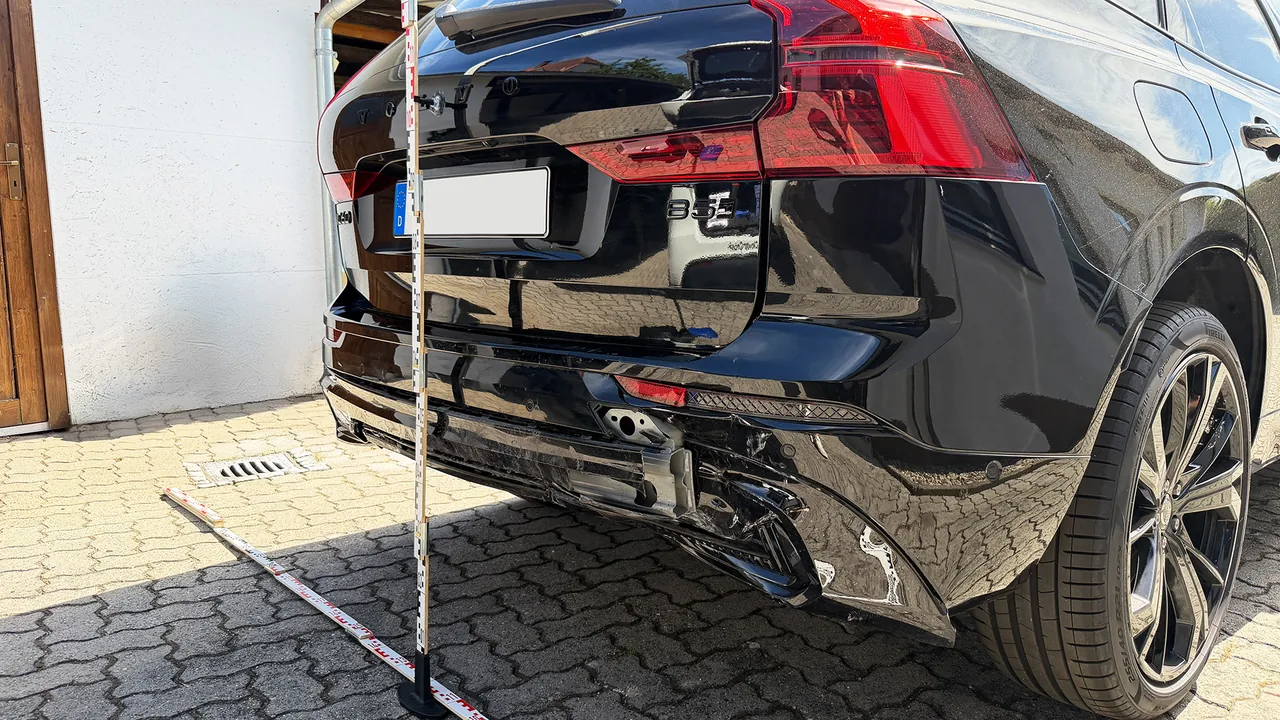
Im allgemeinen Sprachgebrauch denkt man bei einem Totalschaden an ein zerstörtes Auto. Im Kfz-Schadenrecht ist der Begriff anders gefasst: Ein Totalschaden liegt vor, wenn die Wiederherstellung des Fahrzeugs entweder technisch nicht möglich oder wirtschaftlich nicht zumutbar ist. Maßstab ist das Verhältnis von Reparaturkosten zum Wiederbeschaffungswert, also dem Preis für ein vergleichbares Ersatzfahrzeug. Die technische Grundlage dafür liefert das Schadengutachten, die Abrechnungsvariante wählt der Geschädigte.
Im Schadenrecht trennt man drei Konstellationen, die im Alltag gerne vermischt werden. Die Unterscheidung ist nicht akademisch. Sie entscheidet, welche Abrechnungs-Wege Ihnen offenstehen.
Von einem unechten Totalschaden spricht man, wenn das Fahrzeug technisch und wirtschaftlich noch reparabel wäre, dem Geschädigten die Reparatur aber nicht zugemutet werden kann. Typischer Fall ist ein erheblich beschädigter Neuwagen. Auf dieser Seite meint der Begriff diesen Neuwagen-Fall.
Auch wenn die Reparaturkosten den Wiederbeschaffungswert übersteigen, lässt die Rechtsprechung eine Reparatur bis zu einem Korridor von 30 Prozent darüber zu, wenn ein sogenanntes Integritätsinteresse am eigenen Fahrzeug besteht. Die Voraussetzungen dafür, insbesondere die vollständige Reparatur im kalkulierten Umfang und die sechsmonatige Weiternutzung, hat der Bundesgerichtshof in mehreren Entscheidungen festgelegt. Wie die 130-Prozent-Grenze im Einzelnen berechnet wird, welche Bedingungen dafür gelten und was die einschlägigen BGH-Urteile im Detail festlegen, erklären wir ausführlich auf unserer Seite zur 130-Prozent-Regel.
Im Alltag landen die meisten Totalschaden-Fälle in dieser Kategorie. Die Reparatur wäre technisch möglich, aber das Fahrzeug ist älter, der Marktwert niedriger als der Schaden. Hier entscheiden Restwert-Bewertung, Weiternutzung und die Wahl des Geschädigten über mehrere tausend Euro.
Steigt die Reparatur über 130 Prozent des Wiederbeschaffungswerts, fällt der Fall in die klassische Totalschaden-Abrechnung. Erstattet wird der Wiederbeschaffungsaufwand: Wiederbeschaffungswert abzüglich Restwert. Eine Reparatur ist dann zwar nicht verboten, aber wirtschaftlich auf eigene Rechnung.
Ob ein Totalschaden vorliegt und was erstattet wird, lässt sich in zwei Schritten berechnen: Zuerst werden die Reparaturkosten ins Verhältnis zum Wiederbeschaffungswert gesetzt. Aus dieser Quote ergibt sich, welche Abrechnungswege offenstehen. Das folgende Beispiel ist frei gewählt und vereinfacht, es lässt Wertminderung und Mehrwertsteuer-Fragen außen vor. Angenommen sind ein Wiederbeschaffungswert von 10.000 Euro und ein regionaler Restwert von 2.000 Euro.
Wiederbeschaffungswert und Restwert sind die zwei Größen, an denen jedes Ergebnis hängt. Beide erhebt das Schadengutachten am regionalen Markt, ein Online-Rechner kann sie nur schätzen. Wie die Wertminderung in die 130-Prozent-Schwelle einfließt, steht auf unserer Seite zur 130-Prozent-Regel.
Der Restwert ist der Markt-Preis des beschädigten Fahrzeugs. Nach BGH-Linie wird er am allgemein zugänglichen regionalen Markt erhoben, üblicherweise drei Angebote ortsansässiger Aufkäufer (BVSK-Praxis nach Verkehrsgerichtstag). Einen Restwert aus einer bundesweiten Online-Börse kann die Versicherung dem Geschädigten nach gefestigter BGH-Linie grundsätzlich nicht vorgeben (BGH VI ZR 132/04, BGHZ 163, 362). Erreicht den Geschädigten allerdings vor dem Verkauf ein konkretes, ohne weiteres realisierbares höheres Angebot, sollte er es vor jeder Verwertung mit seinem Anwalt bewerten.
Bei wirtschaftlichem Totalschaden bestehen in vielen Fällen mehrere Abrechnungs-Optionen: Reparieren im 130-Prozent-Korridor mit Weiternutzung, fiktive Abrechnung im 100-Prozent-Fenster oder Totalschaden-Ablöse. Die Auswahl trifft der Geschädigte. Die Bewertung der konkreten Folgen jeder Variante und Grenzen wie die Schadenminderungspflicht (§ 254 BGB) gehören in die Hand eines Verkehrsrechtsanwalts.
Ein häufiges Konfliktthema: Die Gegenseite legt einen hohen Restwert aus einer überregionalen Online-Börse zugrunde und kommt damit auf einen niedrigeren Auszahlungsbetrag. Im freien Schadengutachten wird der Restwert nach BGH-Linie am regionalen Markt ermittelt. Die rechtliche Auseinandersetzung mit der Versicherung übernimmt ein Verkehrsrechtsanwalt auf Basis dieser Gutachten-Grundlage.
Liegen die Reparaturkosten unterhalb des Wiederbeschaffungswerts, kommt das 100-Prozent-Fenster ins Spiel: Bei mindestens sechs Monaten Weiternutzung wird die Schadenssumme nach BGH-Linie typischerweise ohne Restwertabzug fiktiv abgerechnet. Eine vollständige Reparatur ist nicht zwingend. Das Fahrzeug muss aber weiter genutzt werden, und wenn dafür nötig, zumindest verkehrssicher teilrepariert sein (BGH VI ZR 192/05 · Urteil vom 23. Mai 2006, BGHZ 168, 43, sowie BGH VI ZR 35/10). Solange das Fahrzeug nicht verkauft wird, bleibt der Restwert ein hypothetischer Rechnungsposten (BGH VI ZR 192/05).
Auch eine Eigenreparatur ist im 130-Prozent-Korridor möglich, wenn sie fachgerecht und vollständig im kalkulierten Umfang erfolgt. Welche Nachweise dafür nötig sind und wie eine Reparaturbestätigung eine fehlende oder unvollständige Werkstattrechnung ersetzen kann, steht auf unserer Seite zur 130-Prozent-Regel.
Bei einem unverschuldeten Unfall werden im Schadengutachten alle relevanten Positionen sauber erfasst und kalkuliert. Diese Dokumentation ist die Grundlage, mit der ein Verkehrsrechtsanwalt die Regulierung mit der Versicherung führt. Wir erfassen und dokumentieren im Gutachten:
Nach einem unverschuldeten Unfall ersetzt die gegnerische Haftpflichtversicherung bei einem wirtschaftlichen Totalschaden in der Regel den Wiederbeschaffungsaufwand, also den Wiederbeschaffungswert abzüglich Restwert. Hinzu kommen die Nebenpositionen, etwa Gutachterkosten, Abschleppkosten, die Unkostenpauschale und Nutzungsausfall für die im Gutachten angegebene Wiederbeschaffungsdauer. Wird das Fahrzeug im 130-Prozent-Korridor fachgerecht repariert und sechs Monate weitergenutzt, werden stattdessen die Reparaturkosten ersetzt. Welcher Weg im konkreten Fall offensteht, bewertet ein Verkehrsrechtsanwalt auf Grundlage des Gutachtens.
Von einem unechten Totalschaden spricht man, wenn das Fahrzeug zwar reparabel wäre, dem Geschädigten die Reparatur aber nicht zugemutet werden kann. Typischer Fall ist ein erheblich beschädigter Neuwagen, bei dem eine Abrechnung auf Neupreisbasis in Betracht kommt, wenn tatsächlich ein fabrikneues Ersatzfahrzeug gekauft wird (BGH VI ZR 110/08). Der Begriff wird nicht einheitlich verwendet, manche Quellen meinen damit auch den wirtschaftlichen Totalschaden.
Ein Totalschaden liegt vor, wenn die Reparatur entweder technisch nicht möglich oder wirtschaftlich nicht zumutbar ist. Maßgeblich ist das Verhältnis von Reparaturkosten zum Wiederbeschaffungswert. Übersteigen die Reparaturkosten den Wiederbeschaffungswert deutlich, spricht man von einem wirtschaftlichen Totalschaden. Bis zu 130 Prozent des Wiederbeschaffungswerts erlaubt die BGH-Rechtsprechung bei Integritätsinteresse trotzdem die Reparatur. Die Bewertung im konkreten Fall obliegt einem Verkehrsrechtsanwalt.
Der Bundesgerichtshof erlaubt Reparaturen bis zu 130 Prozent des Wiederbeschaffungswerts, wenn der Geschädigte sein konkretes Integritätsinteresse am Fahrzeug nachweist. Voraussetzungen sind eine fachgerechte Vollreparatur im kalkulierten Umfang und mindestens sechs Monate Weiternutzung. Rechenweg, Beispiele und die maßgeblichen BGH-Urteile finden Sie auf unserer Seite zur 130-Prozent-Regel.
Beziffert wird der Restwert vom freien Kfz-Sachverständigen im Schadengutachten, üblicherweise auf Basis von drei Vergleichs-Angeboten am regionalen Markt (BVSK-Praxis nach Verkehrsgerichtstag). Nach gefestigter BGH-Linie kann die Versicherung einen Restwert aus einer bundesweiten Online-Börse nicht verbindlich vorgeben. Solange das Fahrzeug nicht verkauft wird, bleibt der Restwert ein hypothetischer Rechnungsposten und schlägt sich in der Schadensbilanz nicht zwingend nieder.
Wer das Fahrzeug innerhalb der sechs Monate nach dem Unfall verkauft, gibt das Integritätsinteresse nach BGH-Linie typischerweise auf und realisiert den Restwert. Der Anspruch beschränkt sich dann in der Regel auf den Wiederbeschaffungsaufwand, also Wiederbeschaffungswert abzüglich Restwert. Das gilt auch nach Eigenreparatur (BGH VI ZR 35/10 · Urteil vom 23. November 2010, NJW 2011, 667). Aus Gutachter-Sicht hilfreich: die Weiternutzung in der 6-Monats-Frist sauber dokumentieren (Versicherung, HU, Tankbelege, Kilometerstand). Die rechtliche Bewertung der konkreten Konstellation übernimmt ein Verkehrsrechtsanwalt.
Bei klassischer Totalschaden-Abrechnung auf Wiederbeschaffungsaufwand entfällt die merkantile Wertminderung in der Regel. Das Fahrzeug geht als Totalschaden ab. Im 130-Prozent-Fall mit fachgerechter Reparatur und sechs Monaten Weiternutzung wird die Wertminderung bei der Schwellenprüfung mitgerechnet. Die rechtliche Geltendmachung im konkreten Fall gehört in die Hand eines Verkehrsrechtsanwalts.
Bei einem unverschuldeten Unfall trägt grundsätzlich die gegnerische Haftpflichtversicherung die Kosten für Gutachten, Abschlepp- und Verbringungskosten. Auch die Anwaltskosten gehören typischerweise zum erstattungsfähigen Schaden. Bei Mitschuld oder Eigenverschulden wird die Kostenfrage vorab transparent geklärt.
In der Kasko-Versicherung richtet sich die Entschädigung nach den Bedingungen des eigenen Vertrags, nicht nach dem Schadenersatzrecht gegenüber dem Unfallgegner. Üblicher Maßstab ist der Wiederbeschaffungswert abzüglich Restwert, davon geht die vereinbarte Selbstbeteiligung ab. Manche Tarife sehen für junge Fahrzeuge eine Neupreis- oder Kaufpreisentschädigung vor. Die 130-Prozent-Regel stammt aus dem Haftpflichtrecht und gilt in der Kasko in der Regel nicht. Die Teilkasko leistet nur bei den im Vertrag versicherten Ereignissen, ein selbst verschuldeter Unfall gehört zur Vollkasko und kann dort zu einer Rückstufung führen. Was Ihr Vertrag im Einzelnen vorsieht, steht in den Versicherungsbedingungen. Diese Seite behandelt den unverschuldeten Unfall. Ihre Ansprüche gegen die gegnerische Versicherung erklären wir unter Rechte des Geschädigten.
Nicht automatisch. Wird der Motor beim Unfall beschädigt, zählt dieser Schaden zum Unfallschaden, und ob daraus ein Totalschaden wird, entscheidet das Verhältnis der gesamten Reparaturkosten zum Wiederbeschaffungswert. Ein Motorschaden ohne Unfall, etwa durch Verschleiß oder einen technischen Defekt, ist kein Fall für die gegnerische Kfz-Haftpflichtversicherung. Auch bei einem solchen Motorschaden ohne Unfall spricht man von einem wirtschaftlichen Totalschaden, wenn die Reparatur mehr kostet, als das Fahrzeug wert ist. Ob Garantie, Gewährleistung oder die Haftung eines Dritten in Betracht kommen, prüft ein Anwalt.
Sichern Sie Fotos und Unfalldaten, verkaufen oder verschrotten Sie das Fahrzeug nicht vorschnell und lassen Sie den Schaden von einem freien Sachverständigen begutachten. Weiterfahren dürfen Sie nur, wenn das Fahrzeug verkehrssicher ist. Den Abrechnungsweg klären Sie vor einem Verkauf mit einem Verkehrsrechtsanwalt, weil mit dem Verkauf der Restwert realisiert wird und die Abrechnung über die Reparaturkosten in der Regel entfällt. Die einzelnen Schritte stehen in unserer Checkliste nach dem Unfall, den Schaden melden Sie direkt über unser Meldeformular.
Bei Leasing ist regelmäßig der Leasinggeber Eigentümer und Empfänger der Schadensersatzleistung. Der Leasingnehmer hat in der Regel kein eigenes Integritätsinteresse im Sinne der 130-Prozent-Regel. Welche Schritte zulässig sind, ergibt sich aus den Leasing-Bedingungen. Typischerweise greifen Schadenmeldepflicht gegenüber dem Leasinggeber, Werkstattbindung und Reparaturpflicht. Das Gutachten erstellen wir wie gewohnt unabhängig. Die rechtliche Abstimmung mit Leasinggeber und Versicherung gehört in die Hand eines Verkehrsrechtsanwalts.
Bei fiktiver Abrechnung erhalten Privatpersonen nach BGH-Linie typischerweise die Netto-Reparaturkosten. Die Mehrwertsteuer wird erst bei tatsächlicher Reparatur mit Werkstattrechnung ausgezahlt (§ 249 Absatz 2 Satz 2 BGB). Das ist eines der häufigsten Konfliktthemen mit Versicherern. Beim Wiederbeschaffungswert ist die steuerliche Behandlung vom Fahrzeugtyp abhängig. Bei älteren Fahrzeugen greift in der Regel die Differenzbesteuerung. Die konkrete Berechnung weist das Gutachten aus, die rechtliche Geltendmachung gehört zum Verkehrsrechtsanwalt.
Ältere Gebrauchtfahrzeuge werden am Markt in der Regel unter Differenzbesteuerung gehandelt. Der Mehrwertsteuer-Anteil ist deutlich geringer als die regulären 19 Prozent. Das wirkt sich auf den Wiederbeschaffungswert aus: Bei Privatperson-fiktiver Abrechnung wird der Mehrwertsteuer-Anteil entsprechend herausgerechnet (BGH VI ZR 654/15 · Urteil vom 13. September 2016, NJW 2017, 1310). Im Gutachten wird die Mehrwertsteuer-Behandlung des Wiederbeschaffungswerts ausgewiesen. Die rechtliche Bewertung im konkreten Fall übernimmt ein Verkehrsrechtsanwalt.
Bei einem Firmenwagen gilt die 130-Prozent-Regel grundsätzlich genauso wie bei einem Privatfahrzeug. Unterschiede ergeben sich bei der Mehrwertsteuer: Vorsteuerabzugsberechtigte Unternehmen erhalten die Mehrwertsteuer bei tatsächlicher Reparatur typischerweise nicht zusätzlich erstattet, weil sie diese als Vorsteuer geltend machen können und die Steuer sie damit wirtschaftlich nicht belastet. Bei Ausfallzeiten kommen statt Nutzungsausfall häufig Mietwagenkosten, Vorhaltekosten oder entgangener Gewinn in Betracht. Die steuerliche und rechtliche Abstimmung gehört in die Hand des Steuerberaters und eines Verkehrsrechtsanwalts.
Integritätsinteresse, sechs Monate Weiternutzung und fachgerechte Vollreparatur. Thema öffnen
Der Marktabschlag, der trotz fachgerechter Reparatur bleibt. Thema öffnen
Abrechnung ohne Reparatur, und wo im 100-Prozent-Fenster ihre Grenze liegt. Thema öffnen
Das Hinweis- und Informationssystem der Versicherer. Thema öffnen
Die Übersicht über alle Themenseiten rund um den Kfz-Schaden. Zur Übersicht
Kurzer Draht zum Gutachter: Bei einem unverschuldeten Unfall werden die Kosten für ein freies Schadengutachten regelmäßig von der gegnerischen Haftpflichtversicherung getragen. Wir prüfen Wiederbeschaffungswert, Restwert und Reparaturwürdigkeit aus Sachverständigen-Sicht und stellen die wirtschaftlichen Konsequenzen der Abrechnungs-Varianten transparent dar. Wir kommen zu Ihnen in ganz Erlangen, Nürnberg, Fürth und der Metropolregion. Oder nutzen Sie unser Meldeformular: Kurz ausfüllen, absenden. Wir melden uns schnellstmöglich bei Ihnen.
Rechtsinformation, keine Rechtsberatung. Die rechtliche Bewertung Ihres konkreten Schadenfalls übernimmt Ihr Anwalt. CleverCrash erstellt das technische Schadengutachten als unabhängiger Sachverständiger.
Stand: 02.09.2026. Die Seite gibt die zu diesem Zeitpunkt bekannte Rechtsprechung wieder.
Maximilian Fromm
Kfz-Sachverständiger, B.Sc. Mechatronik
Maximilian Fromm ist Kfz-Sachverständiger und Gründer von CleverCrash in Erlangen. Nach seinem Studium der Mechatronik erstellt er seit August 2025 Unfallgutachten für Privatpersonen, Werkstätten und Anwälte in der Metropolregion Nürnberg und begleitet seine Kunden bis zur Auszahlung durch die Versicherung.