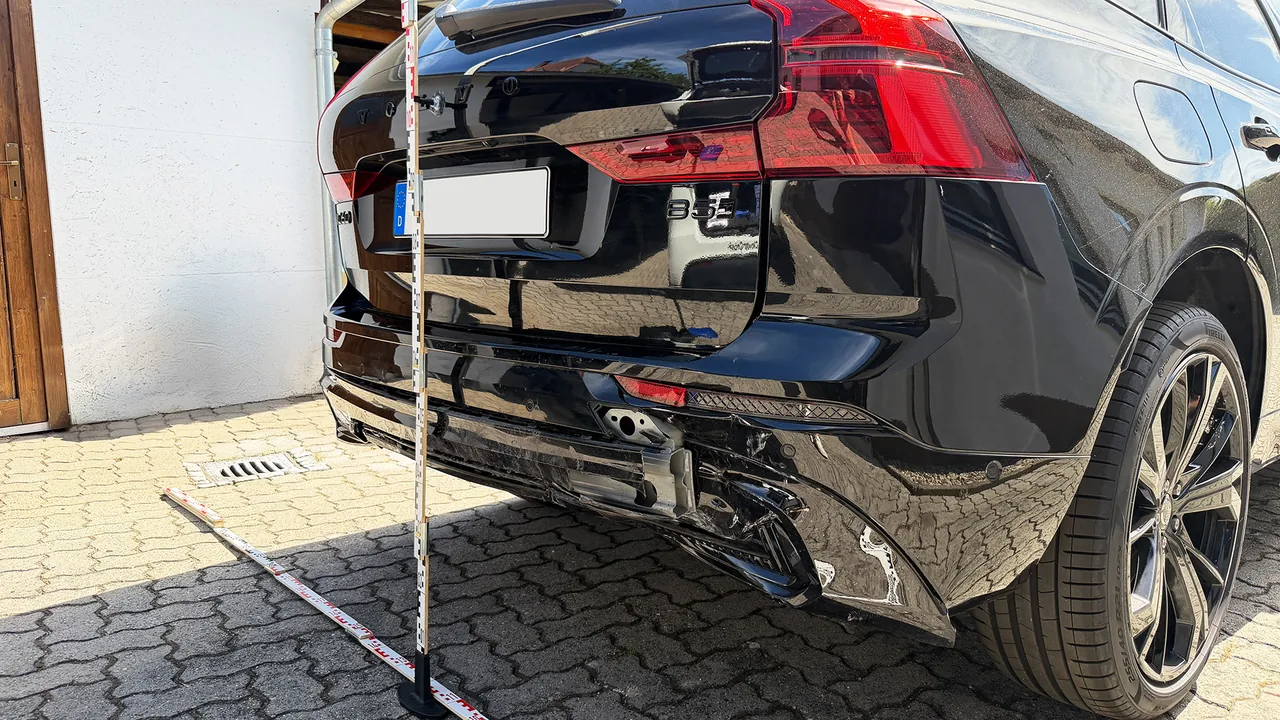
Volvo XC60 mit Unfallschaden am Heck, Schadenaufnahme mit Messlatte durch CleverCrash
Volvo XC60, HeckschadenSachverständige Bewertung vor der Entscheidung fiktiv oder konkret

Was ist fiktive Abrechnung?

Nach einem unverschuldeten Unfall stehen viele vor der Frage, ob sie reparieren lassen oder sich das Geld auszahlen lassen sollen. Was sich finanziell wirklich lohnt, hängt an wenigen Variablen.

  • Kalkulation dokumentiert nach den Vorgaben der BGH-Rechtsprechung zu UPE (Herstellerpreisempfehlung) und Verbringung
  • Bei unverschuldetem Unfall gehen Sie nicht in Vorleistung. Die Kosten des Gutachtens trägt in aller Regel die gegnerische Haftpflichtversicherung.
  • Einordnung nach Fallgruppen direkt hier auf der Seite

Bei einer fiktiven Abrechnung lassen Sie sich nach einem unverschuldeten Unfall die im Schadengutachten kalkulierten Reparaturkosten netto ausbezahlen, ohne das Fahrzeug tatsächlich reparieren zu lassen. Sie behalten das Auto und entscheiden selbst, was Sie mit dem Geld machen. Rechtsgrundlage ist Paragraph 249 Absatz 2 Satz 1 BGB.

Das Gesetz gibt Ihnen ein echtes Wahlrecht zwischen zwei Wegen: Naturalrestitution (Reparatur) oder den Geldbetrag, der zur Wiederherstellung erforderlich ist (Ersetzungsbefugnis). Der Bundesgerichtshof hat in ständiger Rechtsprechung klargestellt, dass es im Wahlrecht des Geschädigten liegt, ob er das Geld in eine Reparatur investiert oder anderweitig verwendet (BGH VI ZR 192/05 vom 23.05.2006, Rn. 9). Hinter diesem Wahlrecht steht das Integritätsinteresse - das Interesse an der konkreten Sache, die Sie sich selbst angeschafft und gepflegt haben.

Die Versicherung mag fiktive Abrechnung tendenziell gerne, weil sie 19 Prozent Mehrwertsteuer und einen Teil der Werkstatt-Nebenkosten spart. Genau deshalb sollten Sie bei dieser Abrechnungsform besonders genau hinsehen: UPE-Aufschläge, Verbringungskosten und Stundenverrechnungssätze werden regelmäßig gekürzt - obwohl die Rechtsprechung diese Positionen nach herrschender Auffassung als marktüblich erstattungsfähig anerkennt.

Ein unabhängiges Schadengutachten ist die belastbare Grundlage. Ein Werkstatt-Kostenvoranschlag leistet das nicht: Er enthält weder Wiederbeschaffungswert (den Preis für ein vergleichbares Gebrauchtfahrzeug) noch Wertminderung noch eine Marktrecherche zu UPE und Verbringung - drei Bausteine, die den Auszahlungsbetrag direkt beeinflussen.

Wussten Sie das? Fiktive Abrechnung vs konkrete Abrechnung - was ist der Unterschied?

Sechs Punkte, an denen sich die Wege wirklich unterscheiden - inklusive Beispielzahlen.

Der Unterschied zwischen fiktiver und konkreter Abrechnung liegt darin, ob Sie das Fahrzeug tatsächlich reparieren lassen und die Reparaturrechnung einreichen (konkret) oder sich den Reparaturkosten-Betrag aus dem Schadengutachten netto auszahlen lassen (fiktiv). Konkret rechnen Sie inklusive Mehrwertsteuer ab, fiktiv nur netto. Beide Wege sind rechtlich zulässig - die wirtschaftlich bessere Variante hängt von Schadenhöhe, Reparaturwunsch und Fahrzeugwert ab.

Bei fiktiver Abrechnung sind Sie zudem an die Daten des Gutachtens gebunden: Reparaturkosten UND Reparaturdauer für Mietwagen oder Nutzungsausfall, also die Entschädigung für die Tage ohne nutzbares Fahrzeug, ergeben sich aus dem Gutachten. Wer das Auto in einer langsameren Werkstatt reparieren lässt und dann fiktiv abrechnet, kann nicht die längere reale Reparaturdauer nachschieben (BGH VI ZR 361/02 vom 15.07.2003 - Vermischungsverbot: fiktive und konkrete Abrechnung dürfen nicht vermischt werden).

Weg 1
Weg 2
Konkret reparierenWerkstatt-Rechnung mit MwSt, Auto wird fachgerecht repariert, Werkstatt-Wartezeit.
Fiktiv abrechnenReparaturkosten netto auf Ihr Konto, Auto behalten, Verwendung frei. 6-Monats-Frist beachten.
PositionFiktive AbrechnungKonkrete Abrechnung
Reparatur-Pflichtnein, Sie entscheiden freija, fachgerecht und vollständig
Mehrwertsteuer (19%)nicht erstattet (Paragraph 249 II 2 BGB)erstattet, sofern angefallen
UPE-Aufschlägemarktüblich erstattungsfähig bei regionaler Üblichkeitin Rechnung enthalten
Verbringungskostenerstattungsfähig wenn ortsüblich kein Markenlackiererin Rechnung enthalten
Stundenverrechnungssatzmarkengebundene Werkstatt-Sätzemarkengebundene Werkstatt-Sätze
Werkstattbindungkeine (im Rahmen Paragraph 254 II BGB)nur in Kasko-AVB
Behaltedauer6 Monate Pflicht für volle Reparaturkostenim 130%-Korridor 6 Monate
130-Prozent-Regelnicht anwendbarnur bei fachgerechter Vollreparatur
Nutzungsausfall, Mietwagenauf Gutachten-Reparaturdauer begrenzttatsächliche Dauer
Wertminderungerstattungsfähigerstattungsfähig
Gut zu wissenFiktive Abrechnung schließt die 130-Prozent-Regel aus. Wer über den Wiederbeschaffungswert hinaus erstattet bekommen will, muss tatsächlich und fachgerecht reparieren - siehe unsere Seite zur 130-Prozent-Regel.

Fiktiv oder konkret - woran es in Ihrem Fall hängt

Vier Punkte entscheiden, welcher Weg für Sie überhaupt offensteht: wem das Fahrzeug gehört, ob Sie reparieren lassen wollen, wie lange Sie es behalten und wie hoch der Schaden im Verhältnis zum Fahrzeugwert liegt.

Suchen Sie unten Ihre Situation und lesen Sie, was daraus folgt. Die Einordnung ersetzt kein Schadengutachten, sie zeigt Ihnen aber vorab, worüber Sie mit uns und Ihrem Anwalt sprechen sollten.

Sachverständige Orientierung, keine RechtsberatungDie Einordnung folgt einem festen Schema aus allgemeinen Standardfällen. Sie folgt einem festen Schema aus Standardfällen und bleibt eine sachverständige Einordnung, keine rechtliche Prüfung. Welche Ansprüche in Ihrem Fall bestehen und wie sie durchgesetzt werden, bewertet ein Verkehrsrechtsanwalt.

Punkt 1: Wer haftet, und wem gehört das Fahrzeug?

Das ist die erste Weiche. Bei Leasing und bei einem Kaskoschaden gelten andere Regeln als beim eigenen Auto nach einem unverschuldeten Unfall.

Ihre SituationWas daraus folgtIhr Weg
Unverschuldeter Unfall, Auto gehört Ihnen oder ist finanziertDie Ersetzungsbefugnis nach Paragraph 249 Absatz 2 Satz 1 BGB steht dem Eigentümer zu. Ob das Fahrzeug der Bank zur Sicherheit übereignet ist, steht im Darlehensvertrag. Ist es übereignet, klären Sie vor der Abrechnung mit Ihrem Verkehrsrechtsanwalt, ob die Bank zustimmen muss.Beide Wege offen. Punkt 3 und 4 entscheiden.
Unverschuldeter Unfall, LeasingfahrzeugDer Ersatzanspruch für die Fahrzeugsubstanz steht dem Leasinggeber als Eigentümer zu, und die Verträge verpflichten fast immer zur fachgerechten Reparatur. Wer die Instandsetzungspflicht nicht erfüllt, bekommt die Reparaturkosten nicht fiktiv (BGH VI ZR 481/17 vom 29.01.2019).In aller Regel konkret reparieren und die Rechnung einreichen.
Unverschuldeter Unfall, FirmenwagenIst die Firma vorsteuerabzugsberechtigt, wird ohnehin netto abgerechnet. Der Unterschied zwischen den beiden Wegen fällt damit kleiner aus als bei Privatleuten.Beide Wege offen, der Steuervorteil der Reparatur entfällt.
Kaskoschaden: selbst verursacht, Vandalismus oder WildunfallHier gilt nicht das Schadensersatzrecht, sondern Ihr Versicherungsvertrag. Selbstverursachte Schäden und Vandalismus laufen über die Vollkasko, ein Wildunfall über die Teilkasko. Die meisten Bedingungen sehen Reparatur gegen Nachweis vor und kürzen ohne Rechnung.Zuerst in die eigenen Versicherungsbedingungen sehen, dort steht die Antwort.
Teilschuld oder die Haftung ist im StreitSie bekommen nur die Quote ersetzt. Solange die Quote offen ist, steht der Auszahlungsbetrag nicht fest, unabhängig vom gewählten Weg.Erst die Haftungsfrage klären lassen, dann entscheiden.

Vier Punkte, ein Ergebnis: Ob Sie reparieren lassen, entscheidet über Mehrwertsteuer und Korridor

Diese Frage klingt einfach, sie entscheidet aber darüber, ob die Mehrwertsteuer erstattet wird und ob der Bereich zwischen 100 und 130 Prozent überhaupt offensteht. Die Grundlage dafür liefert unser Schadengutachten, das Reparaturkosten, Wiederbeschaffungswert und Restwert sauber gegenüberstellt.

Punkt 2: Wollen Sie das Fahrzeug reparieren lassen?

Diese Frage klingt einfach, sie entscheidet aber darüber, ob die Mehrwertsteuer erstattet wird und ob der Bereich zwischen 100 und 130 Prozent überhaupt offensteht.

Ihre SituationWas daraus folgtIhr Weg
Ja, in einer Fachwerkstatt mit RechnungDie Mehrwertsteuer wird erstattet, weil sie tatsächlich anfällt. Nur auf diesem Weg ist auch der Bereich zwischen 100 und 130 Prozent des Wiederbeschaffungswerts erreichbar.Konkret abrechnen, Rechnung einreichen.
Ja, aber in Eigenregie oder in einer freien WerkstattMehrwertsteuer nur, soweit sie belegt ist, etwa auf gekaufte Ersatzteile. Der Umfang muss der Kalkulation entsprechen, sonst entfällt die Erstattung über dem Wiederbeschaffungswert (BGH VI ZR 30/11 vom 15.11.2011).Belege sammeln, Reparaturbestätigung einholen.
Nein, Sie behalten den Schaden oder verkaufen das FahrzeugDas ist die fiktive Abrechnung. Sie erhalten die kalkulierten Reparaturkosten netto und verwenden das Geld frei. Bei einem Verkauf innerhalb von sechs Monaten droht der Restwertabzug, siehe Punkt 3.Fiktiv abrechnen, die Frist im Blick behalten.
Noch unentschiedenSie müssen sich nicht sofort festlegen. Das Gutachten weist beide Beträge aus, die Entscheidung fällt danach.Erst das Gutachten, dann entscheiden.

Punkt 3: Behalten Sie das Fahrzeug mindestens sechs Monate?

Die Weiternutzung wird ab dem Unfall gerechnet. Sie ist der häufigste Grund, aus dem eine fiktive Abrechnung am Ende weniger einbringt als erwartet.

Ihre SituationWas daraus folgtIhr Weg
Ja, Sie fahren das Auto weiterSie erhalten die vollen kalkulierten Reparaturkosten netto, ohne dass der Restwert gegengerechnet wird (BGH VI ZR 192/05 vom 23.05.2006, BGHZ 168, 43).Hier lohnt sich die fiktive Abrechnung am ehesten.
Nein, Sie wollen innerhalb von sechs Monaten verkaufenSobald die Reparaturkosten über dem Wiederbeschaffungsaufwand liegen, rechnen Versicherer regelmässig nur diesen Aufwand ab, also den Wiederbeschaffungswert abzüglich Restwert. Bei kleineren Schäden darunter bleibt es beim vollen Betrag.Vor dem Verkauf beide Varianten durchrechnen lassen.
Noch offenSolange es nicht feststeht, sollten Sie mit der vorsichtigeren Variante planen, also mit dem Wiederbeschaffungsaufwand.Konservativ rechnen, Entscheidung offenhalten.

Punkt 4: Wie hoch sind die Reparaturkosten im Verhältnis zum Fahrzeugwert?

Beide Werte stehen im Schadengutachten unter Reparaturkosten und Wiederbeschaffungswert. Ohne Gutachten lässt sich dieser Punkt nicht beantworten, und genau deshalb steht er am Ende.

Ihre SituationWas daraus folgtIhr Weg
Unter 70 Prozent des WiederbeschaffungswertsUnkritischer Bereich. Der Restwert spielt keine Rolle, die Sechs-Monats-Frist wirkt sich nicht aus.Beide Wege offen, entscheiden Sie nach Punkt 2.
Zwischen 70 und 100 ProzentHier wird die Sechs-Monats-Frist wichtig. Ohne Weiternutzung bleibt nur der Wiederbeschaffungsaufwand, und der liegt deutlich unter den Reparaturkosten.Fiktiv nur mit Weiternutzung sinnvoll.
Zwischen 100 und 130 ProzentDer 130-Prozent-Korridor. Er verlangt eine tatsächliche, fachgerechte und vollständige Reparatur im Umfang der Kalkulation. Fiktive Abrechnung ist hier ausgeschlossen, es braucht die tatsächliche Reparatur im kalkulierten Umfang (BGH VI ZR 70/04 vom 15.02.2005, BGHZ 162, 161). Die Grenze selbst geht auf BGH VI ZR 314/90 vom 15.10.1991 (BGHZ 115, 364) zurück.Nur konkret, siehe Seite zur 130-Prozent-Regel.
Über 130 ProzentWirtschaftlicher Totalschaden. Ersetzt wird der Wiederbeschaffungsaufwand, nicht die Reparaturkosten.Siehe Seite zum Totalschaden.
Sie wissen es noch nichtOhne Gutachten sind beide Werte unbekannt. Eine belastbare Aussage ist an dieser Stelle nicht möglich.Zuerst das Schadengutachten erstellen lassen.

Aus vier Antworten wird ein Ergebnis

Suchen Sie die Konstellation, die auf Ihre vier Antworten passt. Jede Karte nennt die Voraussetzung, die fachliche Einschätzung und die nächsten Schritte.

Neun Ergebniswege - und wann welcher gilt

Suchen Sie die Konstellation, die auf Ihre vier Antworten passt. Jede Karte nennt die Voraussetzung, die fachliche Einschätzung und die nächsten Schritte.

Typische Konstellation. Hier ist die fiktive Abrechnung aus sachverständiger Sicht der naheliegende Weg.

Gilt für: Eigentum oder Finanzierung, keine vollständige Reparatur in der Markenwerkstatt geplant, Reparaturkosten unter 100 Prozent des Wiederbeschaffungswerts, bei 70 bis 100 Prozent zusätzlich gesicherte Weiternutzung über 6 Monate. Einschätzung: Bei geringer bis mittlerer Schadenhöhe, ohne Reparatur-Pflicht und mit 6 Monaten Weiternutzung bleibt netto am meisten in Ihrer Tasche. Die rechtliche Bewertung übernimmt im Streitfall ein Verkehrsrechtsanwalt.

  1. Schadengutachten erstellen lassen. Ein Kostenvoranschlag enthält die dafür nötigen Werte nicht.
  2. UPE-Aufschläge, Verbringungskosten und Stundenverrechnungssätze sauber im Gutachten dokumentieren lassen.
  3. Schadenbetrag bei der gegnerischen Haftpflicht zur Auszahlung anmelden. Sachfragen klären wir direkt mit dem Prüfdienst; rechtliche Auseinandersetzungen begleitet Ihr Verkehrsrechtsanwalt.

Empfehlung mit Warnung. Fiktive Abrechnung möglich - aber Vorsicht beim Restwert-Abzug.

Gilt für: Reparaturkosten unter 70 Prozent mit geplantem Verkauf binnen 6 Monaten, oder Reparaturkosten zwischen 70 und 100 Prozent ohne gesicherte 6-Monats-Frist. Einschätzung: Ohne 6-Monats-Frist droht im 70-100-Prozent-Korridor der Restwert-Abzug. Maßgeblich ist Ihre Weiternutzung. Eine rechtliche Bewertung übernimmt ein Verkehrsrechtsanwalt.

  1. Schadengutachten erstellen lassen - inklusive Wiederbeschaffungsaufwand und Restwert.
  2. Behalt-Entscheidung dokumentieren (HU-Termine, Tankbelege als Nachweis).
  3. Vor Verkauf 6 Monate abwarten oder bewusst Restwert-Abzug einkalkulieren.

Typische Konstellation. Hier ist die konkrete Reparatur in der Markenwerkstatt aus sachverständiger Sicht der naheliegende Weg.

Gilt für: Vollständige Reparatur in der Markenwerkstatt geplant, Reparaturkosten unter 100 Prozent des Wiederbeschaffungswerts. Einschätzung: Bei vollständiger Reparatur wird die Mehrwertsteuer mit erstattet - das sind 19 Prozent zusätzlich, fiktiv wäre ein finanzieller Verlust.

  1. Schadengutachten erstellen lassen.
  2. Reparatur-Auftrag in markengebundener Fachwerkstatt erteilen.
  3. Rechnung inklusive MwSt zur gegnerischen Haftpflichtversicherung weiterreichen.
  4. Bei Streit über Stundensätze oder Kürzungen Verkehrsrechtsanwalt einschalten - bei voller Haftung der Gegenseite trägt diese die Anwaltskosten, bei Mithaftungsquote anteilig.

Grenzfall. Sie sind im Grenzfall zur 130-Prozent-Regel - wir prüfen das gezielt.

Gilt für: Reparaturkosten zwischen 100 und 130 Prozent des Wiederbeschaffungswerts. Einschätzung: Hier ist fiktive Abrechnung ausgeschlossen, es greift die 130-Prozent-Regel mit der Pflicht zur tatsächlichen fachgerechten Vollreparatur (BGH VI ZR 70/04 vom 15.02.2005, BGHZ 162, 161). Die Grenze selbst geht auf BGH VI ZR 314/90 vom 15.10.1991 (BGHZ 115, 364) zurück. Eine rechtliche Bewertung übernimmt ein Verkehrsrechtsanwalt.

  1. Seite zur 130-Prozent-Regel lesen und Gutachten mit Integritätsinteresse-Dokumentation einholen.
  2. Reparatur in markengebundener Fachwerkstatt vorbereiten.
  3. Verkehrsrechts-Anwalt einschalten - die rechtliche Prüfung der 130-Prozent-Linie ist anspruchsvoll.

Kasko. Bei einem Kaskoschaden ist fiktive Abrechnung selten attraktiv.

Gilt für: Schäden über die eigene Kaskoversicherung. Selbstverursachte Schäden und Vandalismus laufen über die Vollkasko, ein Wildunfall über die Teilkasko. Einschätzung: Aus sachverständiger Sicht ist die konkrete Reparatur über die Partnerwerkstatt in dieser Konstellation meist die wirtschaftlich günstigere Variante. Die Partnerwerkstatt-Sätze liegen dabei erfahrungsgemäß deutlich unter den Sätzen markengebundener Fachwerkstätten.

  1. AVB prüfen - Werkstattbindung und Tarif kontrollieren.
  2. Bei Werkstattbindung ist ein Schadengutachten zur Kontrolle der Reparaturqualität sinnvoll. Beachten Sie dabei die Kostenfrage: Im Kaskofall trägt Ihr eigener Versicherer die Kosten eines von Ihnen selbst beauftragten Sachverständigen nach Paragraf 85 Absatz 2 VVG in der Regel nicht. Wir nennen Ihnen das Honorar vorab.
  3. Bei Auseinandersetzungen über AVB-Klauseln einen Verkehrsrechts-Anwalt einschalten.

Leasing. Bei Leasingfahrzeugen ist fiktive Abrechnung in der Regel ausgeschlossen.

Gilt für: Unverschuldeter Unfall mit Leasingfahrzeug, Eigentümer ist die Leasinggesellschaft. Einschätzung: Der Bundesgerichtshof hat in BGH VI ZR 481/17 vom 29.01.2019 (NJW 2019, 1669) klargestellt: Ein Leasingnehmer kann ohne Zustimmung des Leasinggebers keine fiktiven Reparaturkosten verlangen, wenn er sich vertraglich zur Reparatur verpflichtet und diese Pflicht nicht erfüllt hat. Die rechtliche Prüfung des Leasingvertrags übernimmt ein Verkehrsrechts-Anwalt.

  1. Leasingvertrag prüfen - Abtretungsklausel und Reparatur-Pflicht klären.
  2. Reparatur in markengebundener Fachwerkstatt vornehmen lassen, Rechnung an gegnerische Haftpflicht.
  3. Verkehrsrechts-Anwalt einschalten - bei Leasing-Konstellationen ist die rechtliche Bewertung Pflicht.

Totalschaden. Bei Reparaturkosten über 130 Prozent greift die Totalschaden-Abrechnung.

Gilt für: Reparaturkosten über 130 Prozent des Wiederbeschaffungswerts. Einschätzung: Weder fiktive Abrechnung noch 130-Prozent-Regel sind hier wirtschaftlich. Sie erhalten Wiederbeschaffungswert minus Restwert plus Nebenposten. Eine rechtliche Bewertung übernimmt ein Verkehrsrechtsanwalt.

  1. Totalschaden-Gutachten erstellen lassen - Wiederbeschaffungswert und Restwert sauber dokumentieren.
  2. Restwert regional vom Sachverständigen ermitteln lassen, nicht über Internet-Börsen.
  3. Nebenposten geltend machen: Wertminderung, Nutzungsausfall, Anwaltskosten, Gutachterkosten.

Gespräch empfohlen. Ihr Fall ist ein Grenzfall - wir empfehlen ein persönliches Gespräch.

Gilt für: Teil-Schuld oder unklare Haftung, oder wenn das Verhältnis von Reparaturkosten zu Fahrzeugwert noch nicht bekannt ist. Einschätzung: Bei Ihrer Konstellation gibt es keinen klaren Sieger. Je nach Zahlen kann jeder Weg 1.000 bis 3.000 EUR Unterschied bedeuten. Eine rechtliche Bewertung übernimmt ein Verkehrsrechtsanwalt.

  1. Anruf 5 Minuten Fallschilderung unter 09131 91 66 143.
  2. Beide Wege parallel durchrechnen - wir liefern Zahlen, Sie entscheiden.
  3. Bei rechtlichen Streitpunkten den Verkehrsrechts-Anwalt einschalten.

Firmenwagen. Beim Firmenwagen sind besondere Punkte zu beachten.

Gilt für: Unverschuldeter Unfall mit Firmenwagen, Halter ist die Firma. Einschätzung: Halter-/Eigentümer-Frage, Vorsteuerabzug und Nutzungsausfall-Optionen (entgangener Gewinn / Vorhaltekosten / Mietwagen) entscheiden über den wirtschaftlich besten Weg. Die rechtliche Bewertung übernimmt ein Verkehrsrechtsanwalt.

  1. Schadengutachten erstellen lassen - inklusive Nutzungsausfall-Bewertung (entgangener Gewinn, Vorhaltekosten oder Mietwagenkosten).
  2. Mit Steuerberater klären: vorsteuerabzugsberechtigt? Bei Vorsteuerabzug ist die MwSt-Erstattung wirtschaftlich neutral - fiktiv und konkret laufen finanziell gleich.
  3. Halter-/Eigentümer-Konstellation prüfen: Wenn die Firma Halter ist, kann der Mitarbeiter nicht direkt abrechnen.
  4. Verkehrsrechtsanwalt einschalten - die rechtliche Bewertung der Firmenwagen-Konstellation ist mehrschichtig.
Ergebnis mitnehmenDiese Seite lässt sich über den Browser-Druckdialog (Strg+P) als PDF speichern. Keine Datenübermittlung an uns - das PDF entsteht direkt in Ihrem Browser.

Sachverständige Marktorientierung. Das Ergebnis ist eine Gegenüberstellung, keine Empfehlung. Verbindlich bleiben das Gutachten eines unabhängigen Kfz-Sachverständigen und die Beratung eines Verkehrsrechtsanwalts. Verbindlich ist nur das Gutachten eines unabhängigen Kfz-Sachverständigen und ggf. die Beratung eines Verkehrsrechtsanwalts.

Was am Ende ankommt: Fiktive Abrechnung in Zahlen

Derselbe Fall wie im Abschnitt darunter, einmal als Rechnung von oben nach unten. VW Golf VII, sieben Jahre alt, Wiederbeschaffungswert 12.700 Euro, Reparaturdauer acht Arbeitstage.

PositionBetrag
Reparaturkosten netto4.461,00 €
Abzug neu für alt-61,00 €
Abzug Wertverbesserung-150,00 €
Merkantile Wertminderung+300,00 €
Fiktive Abrechnung4.550,00 €
Nutzungsausfall, 8 Tage zu 29 €+232,00 €
Auszahlung4.782,00 €
Beispielhafte Berechnung Die Beträge hängen am einzelnen Fahrzeug und am Schaden. Nutzungsausfall setzen wir nur an, wenn das Fahrzeug tatsächlich nicht genutzt werden konnte. Der Tagessatz richtet sich nach Fahrzeuggruppe und Alter: hier Gruppe B, nach Abwertung um eine Gruppe wegen sieben Jahren Fahrzeugalter. Die Mehrwertsteuer fehlt, weil sie ohne Reparatur nicht anfällt.

Rechenbeispiel auf Basis eines anonymisierten Realfalls

  • Wiederbeschaffungswert: 12.700 EUR
  • Reparaturkosten netto: 4.461 EUR (35 Prozent des WBW)
  • Wertminderung 300 EUR, Neu-für-alt -61 EUR, Wertverbesserung -150 EUR
Fiktive Abrechnung (Privatperson)
Konkrete Reparatur (Werkstattrechnung)
4.550 EUR netto4.461 - 61 - 150 + 300
5.386 EUR brutto4.550 netto + 836 MwSt (auf Reparaturkosten - Neu-für-alt)
Beispielfall aus der Praxis (anonymisiert)Reparaturschaden, Wiederbeschaffungswert 12.700 EUR, Reparaturkosten 4.461 EUR netto (35 Prozent des WBW). Fiktive Auszahlung 4.550 EUR netto (Reparaturkosten netto plus Wertminderung, abzüglich Neu-für-alt und Wertverbesserung). Im Einzelfall abweichend - maßgeblich ist das individuelle Gutachten.

Differenz 836 EUR bei konkreter Reparatur - das ist die zusätzliche Mehrwertsteuer, die nur bei tatsächlicher Werkstatt-Reparatur erstattet wird. Dafür ist das Auto 2-3 Tage weg und der Werkstattbericht vermerkt das Fahrzeug als unfallinstandgesetzt. Welcher Weg für Sie sinnvoller ist, hängt an Ihrer Lebenslage.

Fiktive Abrechnung und Mehrwertsteuer - warum die 19 Prozent fehlen

Warum Sie bei fiktiver Abrechnung netto bekommen - und wann sich das ändert.

Bei fiktiver Abrechnung wird die Mehrwertsteuer nicht erstattet, weil sie tatsächlich nicht angefallen ist. Paragraph 249 Absatz 2 Satz 2 BGB - eingefügt durch das Zweite Schadensrechtsänderungsgesetz zum 01.08.2002 - regelt das so: "Bei der Beschädigung einer Sache schließt der nach Satz 1 erforderliche Geldbetrag die Umsatzsteuer nur mit ein, wenn und soweit sie tatsächlich angefallen ist."

Vor 2002 wurde die Mehrwertsteuer auch fiktiv pauschal mit ausgezahlt - selbst wenn der Geschädigte das Geld nie in eine Reparatur investierte. Der Gesetzgeber sah darin eine systemwidrige Bereicherung. In drei Konstellationen ist die Mehrwertsteuer heute bei fiktiver Abrechnung trotzdem erstattungsfähig:

  1. Vollständige Werkstatt-Reparatur: MwSt voll, weil Rechnung Brutto.
  2. Teilreparatur: MwSt in der Höhe, in der sie auf den Rechnungen tatsächlich aufgeführt ist.
  3. Eigenreparatur mit Ersatzteile-Kauf beim Unternehmer: MwSt auf die Ersatzteile, sofern Rechnung vorliegt.

In der reinen fiktiven Abrechnung (keine Reparatur, keine Rechnung) bleibt die MwSt außen vor.

Rechen-Beispiel

  • Reparaturkosten netto 10.000 EUR + 1.900 EUR MwSt + 600 EUR Wertminderung
Konkret in Markenwerkstatt
Fiktiv ohne Reparatur
12.500 EURErstattungsbetrag, der bei Direktabrechnung mit der Werkstatt typischerweise kostenneutral für Sie läuft.
10.600 EURAuszahlung auf Ihr Konto netto, frei verwendbar.
Praxis-Hinweis DifferenzbesteuerungBei älteren Gebrauchtfahrzeugen ist der Wiederbeschaffungswert oft differenzbesteuert (Paragraph 25a UStG - MwSt nur auf die Händlermarge). Ein qualifizierter Sachverständiger weist im Gutachten aus, ob regelbesteuert oder differenzbesteuert. Für die Wirtschaftlichkeitsprüfung Reparatur vs Wiederbeschaffung sind nach BGH ständiger Rechtsprechung die Brutto-Reparaturkosten dem Brutto-Wiederbeschaffungswert gegenüberzustellen (BGH VI ZR 35/10 vom 23.11.2010).

Sind Sie vorsteuerabzugsberechtigt? Die Einordnung nach Fallgruppen steht weiter oben.

UPE und Verbringung: Was Kürzungen bei UPE-Aufschlägen wirklich kosten

Wird diese Position gekürzt, sinkt der Auszahlungsbetrag um den Anteil, den die UPE-Aufschläge an der Ersatzteil-Kalkulation ausmachen. Wir dokumentieren die regionale Marktüblichkeit für den Großraum Nürnberg und Erlangen sauber im Gutachten.

UPE-Aufschläge bei fiktiver Abrechnung - was darf der Sachverständige ansetzen?

Wird diese Position gekürzt, sinkt der Auszahlungsbetrag um den Anteil, den die UPE-Aufschläge an der Ersatzteil-Kalkulation ausmachen. Wie hoch das im Einzelfall ist, hängt vom Ersatzteilumfang ab. Wir dokumentieren die regionale Marktüblichkeit sauber im Gutachten - die rechtliche Durchsetzung übernimmt Ihr Verkehrsrechtsanwalt.

UPE-Aufschläge (Unverbindliche Preisempfehlung) sind die Aufschläge auf den Listenpreis von Original-Ersatzteilen, die markengebundene Fachwerkstätten üblicherweise erheben. Im Großraum Nürnberg/Erlangen liegen die Sätze je nach Marke zwischen 10 und 40 Prozent (eigene Werkstatt-Abfrage 2026 bei BMW-, Audi- und VW-Vertragshäusern). Bei fiktiver Abrechnung sind UPE-Aufschläge nach der herrschenden instanzgerichtlichen Rechtsprechung marktüblich erstattungsfähig, sofern sie in der Region tatsächlich übliche Praxis sind.

Methodischer Anker ist das Porsche-Urteil des Bundesgerichtshofs (BGH VI ZR 398/02 vom 29.04.2003, BGHZ 155, 1): Maßgeblich sind die Sätze, die der Geschädigte bei einer hypothetischen Reparatur in einer markengebundenen Fachwerkstatt zu zahlen hätte - regional vom Sachverständigen ermittelt. Die VW-Urteil-Linie (BGH VI ZR 53/09 vom 20.10.2009, BGHZ 183, 21) bestätigt und konkretisiert diese Methodik. Die instanzgerichtliche Rechtsprechung erkennt UPE-Aufschläge bei regionaler Üblichkeit an, exemplarisch OLG Düsseldorf, Urteil vom 16.06.2008, I-1 U 246/07 (NJW 2008, 3366).

In der Praxis kürzen Prüfdienste der Versicherungswirtschaft UPE-Aufschläge regelmäßig - mit Argumenten wie "fiktiv können Sie auch ohne UPE rechnen" oder "UPE fällt nur bei tatsächlicher Bestellung an". Ob diese Argumente im Einzelfall durchgreifen, entscheidet das Gericht. Was wir dazu beitragen können, ist der Nachweis, dass die angesetzten Aufschläge in unserer Region tatsächlich üblich sind.

Drei typische Kürzungs-Argumente und die sachverständige Antwort

Kürzungs-Argument
Sachverständige Antwort
Kürzungs-Argument 1"UPE fällt nur bei tatsächlicher Bestellung an."
Marktorientierung nach BGH-Linie: maßgeblich ist der regional übliche Satz markengebundener Fachwerkstätten - unabhängig von tatsächlicher Bestellung.
Kürzungs-Argument 2"Sie können auch ohne UPE bei freier Werkstatt reparieren."
Maßstab ist die markengebundene Fachwerkstatt der Region (BGH VI ZR 53/09) - nicht der niedrigere Preis einer freien Werkstatt.
Kürzungs-Argument 3"Kein UPE-Beleg im Gutachten."
Wir dokumentieren die Marktüblichkeit explizit im Gutachten plus Werkstatt-Abfrage als Doku-Beleg.

Aus sachverständiger Sicht: Die markengebundenen Fachwerkstätten, die wir im Großraum Nürnberg und Erlangen abgefragt haben, erheben durchgehend UPE-Aufschläge. Wir dokumentieren das im Gutachten unter Ersatzteile-Kalkulation explizit mit dem Satz: "Die ausgewiesenen UPE-Aufschläge entsprechen der ortsüblichen Praxis der markengebundenen Fachwerkstätten im Großraum Nürnberg/Erlangen." Eine jährliche Werkstatt-Abfrage bei drei bis fünf Markenbetrieben halten wir als Doku-Beleg vor. Ist die regionale Üblichkeit so dokumentiert, hat eine Kürzung dieser Position aus sachverständiger Sicht keine tragfähige Grundlage. Wie ein Gericht das im Streitfall bewertet, entscheidet sich am Einzelfall.

Verbringungskosten bei fiktiver Abrechnung - wann werden sie erstattet?

Wenn die Werkstatt zur Lackiererei muss, kostet das Geld. Bei fiktiver Abrechnung will die Versicherung das oft nicht zahlen - mit teilweise gutem, teilweise schlechtem Argument.

Verbringungskosten entstehen, wenn die Karosserie-Reparatur in der einen Werkstatt und die Lackierung in einer anderen erfolgen muss. Das kommt häufig vor: Viele Markenwerkstätten haben keine eigene Lackiererei mehr, sondern lagern an Spezialbetriebe aus. Im Großraum Nürnberg/Erlangen reichen die Sätze von 50 EUR Pauschale bis über 280 EUR (eine Stunde des Karosserie-Stundensatzes), je nach Berechnungsweise des Hauses.

Bei konkreter Reparatur sind Verbringungskosten unstrittig - sie stehen auf der Rechnung. Bei fiktiver Abrechnung wird es kniffliger. Die vorzugswürdige Ansicht in der instanzgerichtlichen Rechtsprechung erkennt Verbringungskosten an, wenn die markengebundenen Fachwerkstätten in der Region selbst keine eigene Lackiererei unterhalten - exemplarisch LG Dortmund, Urteil vom 28.11.2008, 17 S 68/08 (zfs 2009, 265). Methodischer Anker ist wieder das Porsche-Urteil (BGH VI ZR 398/02): Der Sachverständige ermittelt die regionalen Marktverhältnisse, ortsübliche Posten sind marktüblich erstattungsfähig.

Aus sachverständiger Sicht: Im Großraum Nürnberg/Erlangen haben die meisten markengebundenen Fachwerkstätten keine angeschlossene Eigenlackiererei - sie lassen Lackarbeiten extern verbringen. BMW-, Audi- und Mercedes-Niederlassungen mittlerer Größe arbeiten regelmäßig mit spezialisierten Lackierbetrieben. Wir dokumentieren das im Gutachten explizit unter Lohnkosten-Kalkulation und halten eine regionale Werkstatt-Abfrage als Nachweis vor.

Dokumentation: 3-Schritt-Doku-Pattern

So belegen wir die regionale Üblichkeit der Verbringungskosten im Gutachten.

1

Marktrecherche

Welche markengebundenen Fachwerkstätten der jeweiligen Marke gibt es in der Region (Radius 30-50 km)? Welche davon haben Eigenlackiererei, welche nicht?

2

Dokumentation im Gutachten

Im Gutachten unter Lohnkosten den Satz aufnehmen: "Die markengebundenen Fachwerkstätten der Marke {Marke} im Großraum Nürnberg/Erlangen verfügen überwiegend nicht über eine eigene Lackiererei. Verbringungskosten in Höhe von {Betrag} EUR netto sind regional üblich und marktbezogen."

3

Beleg vorhalten

Liste mit drei bis fünf abgefragten Markenbetrieben mit Lackiererei-Status, jährlich aktualisiert.

Stundenverrechnungssatz fiktiv - dürfen Versicherer auf freie Werkstätten verweisen?

Eine harte Trennlinie zwischen 95 und 285 EUR netto pro Stunde - und eine BGH-Linie, die Ihre Position bestimmt.

Das Herzstück der fiktiven Abrechnung. Hier reden wir über den Unterschied zwischen "die Versicherung zahlt 95 EUR netto pro Stunde" und "die Versicherung zahlt 250 EUR netto pro Stunde". Wie stark sich der Unterschied auswirkt, hängt an der Zahl der kalkulierten Arbeitsstunden. Bei einem mittleren Schaden liegt sie üblicherweise im Bereich von zwölf bis achtzehn Stunden. Den konkreten Betrag weist das Gutachten aus.

Grundsatz aus dem VW-Urteil (BGH VI ZR 53/09 vom 20.10.2009, BGHZ 183, 21): "Der Geschädigte darf seiner fiktiven Schadensberechnung grundsätzlich die üblichen Stundenverrechnungssätze einer markengebundenen Fachwerkstatt zugrunde legen, die ein von ihm eingeschalteter Sachverständiger auf dem allgemeinen regionalen Markt ermittelt hat." Will der Schädiger auf eine freie Werkstatt verweisen, muss er Gleichwertigkeit, Zugänglichkeit und marktübliche Preise (KEINE Sonderkonditionen) darlegen und beweisen.

1

Regel 1: Bis 3 Jahre

Verweisung grundsätzlich unzumutbar. Maßstab markengebunden. Keine Diskussion (BGH VI ZR 53/09).

2

Regel 2: Über 3 Jahre mit Scheckheft

Verweisung unzumutbar, wenn das Fahrzeug bisher stets in der Markenwerkstatt gewartet wurde. Wartungsrechnungen als Beleg vorhalten (BGH VI ZR 91/09 vom 23.02.2010; BGH VI ZR 337/09 vom 22.06.2010). Praktische Folge für Sie: Heben Sie alle Wartungsrechnungen der Markenwerkstatt auf und geben Sie sie Ihrem Anwalt gleich zu Beginn. Wie und wann er sie einsetzt, entscheidet er.

3

Regel 3: Sonderkonditionen Versicherer-Partner

Verweisung unzumutbar, soweit der Preisvorteil allein auf Sonderkonditionen mit dem Haftpflichtversicherer beruht (BGH VI ZR 337/09).

Aus sachverständiger Sicht: Im Großraum Nürnberg/Erlangen liegen die Stundenverrechnungssätze in markengebundenen Fachwerkstätten 2026 zwischen rund 175 und 285 EUR netto pro Stunde, je nach Marke und Position (Mechanik, Karosserie, Lack). Markengebundene Vertragshäuser von BMW, Audi und VW erreichen 200 bis 285 EUR netto. Wir setzen die regional üblichen Sätze nach SV-eigener Marktabfrage an - eine pauschale Verweisung auf "95 EUR netto bei freier Werkstatt" widerspricht dem regionalen Markt.

Bei einem Prüfbericht der Versicherung prüft der Sachverständige drei Punkte nach BGH VI ZR 53/09 + 91/09 + 337/09: (1) Erreichbarkeit - ist die freie Werkstatt mühelos und ohne Weiteres zugänglich? (2) Gleichwertigkeit - Originalersatzteile, Eurogarant/ZKF-Zertifizierung, drei Jahre Garantie auf Karosserie- und Lackarbeiten? (3) Keine Sonderkonditionen - sind die Preise öffentlich und jedem zugänglich, nicht durch Versicherer-Verträge subventioniert?

Gut zu wissenDie Werkstattverweisung gilt nur in der Höhe des Stundensatzes. UPE, Verbringung und Verbrauchsmaterial bleiben Markenwerkstatt-Standard.

Spezialfälle - wann fiktive Abrechnung ausgeschlossen oder unattraktiv ist

Drei Konstellationen, in denen die fiktive Abrechnung anders funktioniert - oder gar nicht. Bisher haben wir den Standard-Fall besprochen: Privatperson, eigenes Auto, unverschuldeter Unfall. Es gibt drei Konstellationen, die anders laufen - und in denen die fiktive Abrechnung entweder nicht möglich, nicht sinnvoll oder besonders kompliziert ist.

Spezialfall 1: Leasing

Nicht möglich. Bei Leasingfahrzeugen ist die Aktivlegitimation der entscheidende Prüfpunkt. Eigentümer ist die Leasinggesellschaft - der Sachschadensanspruch aus Paragraph 823 Absatz 1 BGB liegt grundsätzlich bei ihr. Standard-Leasingverträge enthalten häufig Abtretungsklauseln, die Sie vor der Schadenabwicklung mit Ihrem Verkehrsrechtsanwalt im Einzelfall prüfen lassen sollten.

Der Bundesgerichtshof hat in BGH VI ZR 481/17 vom 29.01.2019 (NJW 2019, 1669) klargestellt: Ein Leasingnehmer, der sich gegenüber dem Leasinggeber zur Reparatur des Fahrzeugs verpflichtet und diese Pflicht nicht erfüllt hat, kann ohne Zustimmung des Leasinggebers nach Paragraph 182 BGB keine fiktiven Reparaturkosten vom Schädiger verlangen. Wirtschaftlich ist die fiktive Abrechnung bei Leasing selten sinnvoll, weil der Leasinggeber im Innenverhältnis das Recht hat, den ausgezahlten Betrag für die Reparatur einzubehalten.

Aus sachverständiger Sicht erfassbar bleiben: Schadenbild, Wertminderung, Nutzungsausfalldauer. Welche dieser Positionen im Einzelfall rechtlich durchsetzbar sind, klärt der Verkehrsrechtsanwalt - bei voller Haftung der Gegenseite trägt diese die Anwaltskosten, bei Mithaftungsquote anteilig.

Spezialfall 2: Vollkasko

Meist nicht lukrativ. Bei eigenem Verschulden oder ungeklärter Haftung greift die Vollkaskoversicherung. Hier sind die Allgemeinen Versicherungsbedingungen (AVB) entscheidend. Zahlreiche Kfz-Versicherer bieten Tarife mit Werkstattbindung an. Die Partnerwerkstatt-Sätze liegen dabei erfahrungsgemäß deutlich unter den Sätzen markengebundener Fachwerkstätten.

AVB-Klauseln mit Werkstattbindung sind grundsätzlich zulässig, sofern transparent (Paragraph 307 BGB). Die BGH-Linie aus VI ZR 53/09 (Sonderkonditions-Verbot) gilt für die GEGNERISCHE Haftpflicht - sie schützt den Geschädigten gegen die Versicherung des Schädigers. In der EIGENEN Vollkasko gilt das Vertragsverhältnis aus den AVB, das die Werkstattbindung explizit erlauben kann. Aus sachverständiger Sicht ist die konkrete Reparatur über die Partnerwerkstatt in der Vollkasko-Konstellation meist die wirtschaftlich günstigere Variante. Die rechtliche Bewertung der AVB-Klauseln übernimmt ein Verkehrsrechtsanwalt.

Spezialfall 3: Totalschaden und 130-Prozent-Regel

Mit Spielregeln möglich. Drei Schwellen sauber trennen:

  • Reparaturkosten unter Wiederbeschaffungsaufwand: Fiktive Reparaturkosten-Erstattung, kein 6-Monats-Thema.
  • Reparaturkosten zwischen Wiederbeschaffungsaufwand und Wiederbeschaffungswert: Volle Reparaturkosten nur bei 6 Monaten Weiternutzung (BGH VI ZR 192/05) - sonst nur Wiederbeschaffungsaufwand (BGH VI ZR 35/10).
  • Reparaturkosten 100-130 Prozent Wiederbeschaffungswert: Nur bei tatsächlicher, fachgerechter, vollständiger Reparatur (130-Prozent-Regel, BGH VI ZR 314/90 vom 15.10.1991, BGHZ 115, 364) - NICHT fiktiv. Eigene Seite zur 130-Prozent-Regel.
  • Reparaturkosten über 130 Prozent: Wirtschaftlicher Totalschaden, Abrechnung über Wiederbeschaffungsaufwand.

Leasing-Fahrzeug? Vollkasko-Fall? Sprechen Sie mit uns, bevor Sie zur Werkstatt fahren.

Kürzungs-Muster: Typische Kürzungs-Argumente und ihre Schwächen

Sechs Argumentationsmuster der Prüfdienste der Versicherungswirtschaft - mit der fachlichen Antwort, die sich in unserer Büropraxis bewährt hat. Bei fiktiver Abrechnung kürzen Versicherer und Prüfdienste regelmäßig UPE-Aufschläge, Verbringungskosten, Stundenverrechnungssätze und Wertminderung. Die Kürzungsmuster sind wiederkehrend - wer sie kennt, kann sie sachverständig entkräften. Ein sauber dokumentiertes Gutachten ist die Grundlage für die anschließende rechtliche Auseinandersetzung mit der Versicherung, die ein Verkehrsrechtsanwalt führt.

Muster 1: Werkstattverweisung-Falle

Argumentationsmuster: "Reparieren Sie bei unserer Partner-Werkstatt - dann zahlen wir die niedrigeren Stundensätze." Fachliche Bewertung: Nur zulässig, wenn die Versicherung eine gleichwertige, mühelos zugängliche Werkstatt zu deren marktüblichen Preisen benennt (BGH VI ZR 337/09). Bei Fahrzeugen unter drei Jahren grundsätzlich unzumutbar (BGH VI ZR 53/09).

Muster 2: UPE-Kürzung

Argumentationsmuster: "UPE-Aufschläge gehören nicht in die fiktive Abrechnung." Fachliche Bewertung: Herrschende Rechtsprechung erkennt UPE bei regionaler Üblichkeit an. Anker: BGH VI ZR 398/02 Porsche-Urteil; OLG Düsseldorf I-1 U 246/07 (NJW 2008, 3366).

Muster 3: Verbringungskosten-Streichung

Argumentationsmuster: "Bei fiktiver Abrechnung wird nicht verbracht - also keine Verbringungskosten." Fachliche Bewertung: Wenn regional die markengebundenen Werkstätten keine eigene Lackiererei haben, gehört Verbringung zum erforderlichen Betrag (LG Dortmund 17 S 68/08, zfs 2009, 265).

Muster 4: Prüfbericht statt Gutachten

Argumentationsmuster: Versicherer beauftragen Prüfdienste mit einer Gegenprüfung des Schadengutachtens. Diese erstellen sogenannte Prüfberichte mit Kürzungsempfehlungen an die Schadenabteilung. Fachliche Bewertung: Ein Prüfbericht ersetzt aus methodischer Sicht kein eigenständiges Schadengutachten. Maßstab bleibt das ursprüngliche unabhängige Schadengutachten.

Muster 5: Restwert-Börse

Argumentationsmuster: "Wir haben in der Restwert-Börse ein Angebot über X EUR - das müssen wir abziehen." Fachliche Bewertung: Maßgeblich ist der vom Sachverständigen auf dem allgemeinen regionalen Markt ermittelte Restwert (BGH VI ZR 35/10). Internet-Börsen sind kein Ersatz.

Muster 6: Wertminderung-Kürzung

Argumentationsmuster: "Bei jüngeren Fahrzeugen unterstellt der Versicherer keine Wertminderung." Fachliche Bewertung: Die merkantile Wertminderung ist nach Paragraph 287 ZPO zu schätzen und auch bei fiktiver Abrechnung erstattungsfähig - das ist allgemein anerkannte Rechtsprechung. Der Sachverständige setzt einen marktbezogenen Wert an, ermittelt nach Fahrzeugalter, Laufleistung, Schadensbild und regionalem Markt. Eine vorgeschriebene Berechnungsformel gibt es nicht. Die Höhe wird am Markt des konkreten Fahrzeugs ermittelt und nach Paragraph 287 ZPO geschätzt.

Praxis-Hinweise: Was Sie tun sollten, wenn das Kürzungs-Schreiben kommt

  • ErkennenKürzungs-Schreiben kommen meist 4-8 Wochen nach Gutachten-Vorlage. Achten Sie auf "Wir gehen aufgrund unserer Prüfung von Reparaturkosten in Höhe von ... aus".
  • ReagierenAus sachverständiger Sicht ist eine direkte schriftliche Reaktion ohne fachliche Stellungnahme risikoreich. Geben Sie das Schreiben an Ihren Verkehrsrechtsanwalt. Eine Kopie an uns genügt, damit wir unsere Kalkulation gegen den Prüfbericht abgleichen und dem Anwalt eine fachliche Stellungnahme zu den technischen Positionen liefern können. Die Antwort an die Versicherung schreibt der Anwalt.
  • Was wir tunWir prüfen das Kürzungs-Schreiben in der Regel binnen 24 bis 48 Stunden gegen das Gutachten. Bei rechtlichen Fragen empfehlen wir den Wechsel zum Anwalt, der auf unser Gutachten zurückgreift.

Kurzer Draht: Wir prüfen Prüfberichte und Kürzungen sachverständig

Bei vollständig unverschuldetem Unfall trägt die Haftpflichtversicherung des Verursachers Gutachten- und Anwaltskosten. Bei festgestellter Mithaftungsquote werden die Kosten entsprechend der Quote anteilig erstattet - den Rest tragen Sie selbst.

  • Prüfbericht-Gegenprüfung in der Regel binnen 24-48h
  • UPE und Verbringung sauber dokumentiert
  • Stundensätze nach BGH-Linie (Porsche- und VW-Urteil)
  • Wertminderung nach Paragraph 287 ZPO marktbezogen
  • Fachliche Rückfragen zu unserer Kalkulation beantworten wir gegenüber Prüfdienst und Versicherung.Die Regulierungskorrespondenz führt Ihr Verkehrsrechtsanwalt.

Checkliste in Vorbereitung: Fiktiv vs konkret in 7 Entscheidungspunkten

Die wichtigsten 7 Fragen aus der Entscheidungshilfe, zusammengefasst für das Gespräch mit Werkstatt, Anwalt oder Familie.

In Vorbereitung: eine Checkliste mit sieben Punkten, die vor der Entscheidung zwischen fiktiver und konkreter Abrechnung technisch geklärt sein sollten.

Sieben Entscheidungspunkte, die vor der Abrechnung geklärt sein sollten:

  1. 1 - Eigentumssituation klären: Wer ist Eigentümer? Bei Leasing oder Sicherungsübereignung schriftliche Zustimmung vor Abrechnung.
  2. 2 - Versicherungssituation klären: Unverschuldeter Unfall mit gegnerischer Haftpflicht (BGH-Schutzlinien)? Vollkasko (AVB-Klauseln)?
  3. 3 - Schadengutachten einholen: Aus sachverständiger Sicht die belastbare Grundlage. Ein Kostenvoranschlag enthält die dafür nötigen Werte nicht. Bei unverschuldetem Unfall trägt die gegnerische Haftpflichtversicherung die Gutachterkosten, bei Mithaftung anteilig.
  4. 4 - Behaltedauer 6 Monate planen: Für volle Reparaturkostenerstattung ohne Restwert-Abzug zwischen Wiederbeschaffungsaufwand und Wiederbeschaffungswert (BGH VI ZR 192/05).
  5. 5 - Verkehrssicherheit prüfen: Bei nicht verkehrssicherem Fahrzeug ist eine verkehrssichere Teilreparatur sachverständig sinnvoll. Welche rechtlichen Konsequenzen sich daraus für Weiternutzung und Abrechnung ergeben, klärt Ihr Verkehrsrechtsanwalt.
  6. 6 - 130-Prozent-Grenze prüfen: Reparaturkosten unter 100% Wiederbeschaffungswert, dann ist fiktiv möglich. 100-130%, dann nur konkrete Reparatur nach 130-Prozent-Regel.
  7. 7 - Mehrwertsteuer-Situation klären: Wiederbeschaffungswert regelbesteuert oder differenzbesteuert (Paragraph 25a UStG)?

Ergänzend vorgesehen: 6 typische Kürzungs-Muster der Versicherer mit Marktorientierung.

Lieber direkt anrufen? 09131 91 66 143

Inhalt ist sachverständige Marktorientierung. Bei rechtlichen Fragen ersetzt die Checkliste keinen Verkehrsrechts-Anwalt.

Häufige Fragen zur fiktiven Abrechnung

Zehn Fragen, die wir im Erstgespräch am häufigsten hören - klar beantwortet.

Ablauf

Was ist fiktive Abrechnung einfach erklärt?

Fiktive Abrechnung heißt, dass Sie nach einem unverschuldeten Unfall den im Schadengutachten kalkulierten Reparaturbetrag direkt auf Ihr Konto ausgezahlt bekommen, statt das Auto in der Werkstatt reparieren zu lassen. Rechtsgrundlage ist Paragraph 249 Absatz 2 Satz 1 BGB. Die Auszahlung erfolgt netto, also ohne 19 Prozent Mehrwertsteuer (Paragraph 249 II 2 BGB). Voraussetzung ist ein unabhängiges Schadengutachten. Wertminderung, Nutzungsausfall, Anwalts- und Gutachterkosten werden trotzdem erstattet.

Wann lohnt sich die fiktive Abrechnung für mich?

Die fiktive Abrechnung lohnt sich typischerweise, wenn Sie Eigentümer des Fahrzeugs sind, das Auto länger behalten wollen, keine Markenwerkstatt-Reparatur planen und privat handeln. Bei Leasing-, Vollkasko- und 130-Prozent-Konstellationen ist sie dagegen eingeschränkt oder unwirtschaftlich. Prüfen Sie es in der Entscheidungshilfe oben.

Kosten

Was ist mit der Mehrwertsteuer bei fiktiver Abrechnung?

Bei reiner fiktiver Abrechnung wird die MwSt NICHT ausgezahlt. Paragraph 249 II 2 BGB - eingefügt 01.08.2002 - regelt: MwSt ist nur erstattungsfähig, "wenn und soweit sie tatsächlich angefallen ist". Bei Eigenreparatur mit Ersatzteile-Kauf vom Unternehmer ist die MwSt auf die Ersatzteil-Rechnungen erstattungsfähig.

Welche Stundensätze gelten bei fiktiver Abrechnung?

Die Stundenverrechnungssätze einer markengebundenen Fachwerkstatt der Region, ermittelt durch den vom Geschädigten beauftragten Sachverständigen am allgemeinen regionalen Markt (BGH VI ZR 398/02 Porsche-Urteil vom 29.04.2003, BGH VI ZR 53/09 VW-Urteil vom 20.10.2009). Abstrakte Mittelwerte über alle Werkstätten sind kein Maßstab.

Sind UPE-Aufschläge und Verbringungskosten erstattungsfähig?

Ja, sofern sie regional üblich sind. Die herrschende instanzgerichtliche Rechtsprechung erkennt UPE-Aufschläge bei fiktiver Abrechnung an, exemplarisch OLG Düsseldorf, Urteil vom 16.06.2008, I-1 U 246/07 (NJW 2008, 3366). Verbringungskosten sind erstattungsfähig, wenn die regionalen Markenwerkstätten überwiegend mit externen Lackierern arbeiten - exemplarisch LG Dortmund, Urteil vom 28.11.2008, 17 S 68/08 (zfs 2009, 265). Der Sachverständige dokumentiert die Marktüblichkeit im Gutachten.

Rechte

Wie lange muss ich das Fahrzeug behalten?

Mindestens sechs Monate nach dem Unfall. Diese Frist gilt für den vollen Anspruch auf Reparaturkosten ohne Restwertabzug, wenn die Reparaturkosten zwischen Wiederbeschaffungsaufwand und Wiederbeschaffungswert liegen (BGH VI ZR 192/05 vom 23.05.2006). Wer das Fahrzeug binnen sechs Monaten nach dem Unfall verkauft, erhält nur den Wiederbeschaffungsaufwand erstattet (BGH VI ZR 35/10 vom 23.11.2010).

Muss ich reparieren, um fiktiv abzurechnen?

Nein. Der Bundesgerichtshof hat in BGH VI ZR 192/05 ausdrücklich entschieden, dass eine Reparatur keine Anspruchsvoraussetzung ist. Maßgeblich ist die Weiternutzung des Fahrzeugs - auch im unreparierten, aber verkehrstauglichen Zustand. Wenn das Fahrzeug nicht mehr verkehrssicher ist, ist eine verkehrssichere Teilreparatur Pflicht.

Darf die Versicherung mich auf eine günstigere Werkstatt verweisen?

Nur unter engen Voraussetzungen. Die Versicherung muss Gleichwertigkeit, Zugänglichkeit und marktübliche Preise (keine Sonderkonditionen) darlegen und beweisen (BGH VI ZR 53/09; BGH VI ZR 91/09 vom 23.02.2010; BGH VI ZR 337/09 vom 22.06.2010). Bei Fahrzeugen bis drei Jahre ist die Verweisung grundsätzlich unzumutbar. Bei älteren Fahrzeugen kann sie unzumutbar sein, wenn der Geschädigte konkret die Markenwerkstatt-Wartungshistorie darlegt (Scheckheft). In der BMW-Entscheidung (VI ZR 91/09) hat der BGH die Verweisung im konkreten Fall allerdings gebilligt. Ob eine Verweisung trägt, entscheidet sich am Einzelfall.

Geht fiktive Abrechnung beim Leasingfahrzeug?

Nur mit schriftlicher Zustimmung des Leasinggebers. Der Bundesgerichtshof hat in BGH VI ZR 481/17 vom 29.01.2019 (NJW 2019, 1669) klargestellt: Ein Leasingnehmer, der sich gegenüber dem Leasinggeber zur Reparatur verpflichtet und diese Pflicht nicht erfüllt hat, kann ohne dessen Zustimmung keine fiktiven Reparaturkosten verlangen. Wirtschaftlich ist die fiktive Abrechnung beim Leasing daher selten sinnvoll - die rechtliche Bewertung übernimmt ein Verkehrsrechtsanwalt.

Gutachten

Was ist der Unterschied zwischen fiktiver Abrechnung und 130-Prozent-Regel?

Die fiktive Abrechnung greift, wenn die Reparaturkosten den Wiederbeschaffungswert NICHT übersteigen. Die 130-Prozent-Regel greift bei 100 bis 130 Prozent (BGH VI ZR 314/90 vom 15.10.1991, BGHZ 115, 364) und setzt eine tatsächliche, fachgerechte Reparatur im vom Sachverständigen kalkulierten Umfang voraus (BGH VI ZR 70/04) sowie eine sechsmonatige Weiternutzung (BGH VI ZR 89/07 vom 13.11.2007). Ob diese Frist ab dem Unfall oder ab Abschluss der Reparatur zählt, wird nicht einheitlich beantwortet. Beide Wege schließen sich gegenseitig aus.

Frage nicht dabei? Wir nehmen uns Zeit für Ihre Fragen zum Schadengutachten - kostenfrei am Telefon.

Kurzer Draht zum Sachverständigen: Ihre Zahlen, unsere Einschätzung - meist binnen eines Werktags.

Die fiktive Abrechnung ist eine wirtschaftliche Entscheidung. Wie weit die beiden Wege auseinanderliegen, hängt an Schadenhöhe, Fahrzeugwert und Mehrwertsteuersituation und steht erst fest, wenn die Werte im Gutachten erhoben sind. Wer die Werte sauber gutachterlich festsetzt, die Sonderregeln zu Mehrwertsteuer und Werkstattverweisung kennt und die regionalen Eigenheiten dokumentiert, schöpft das Maximum aus.

Sie rufen uns an und schildern den Fall in fünf Sätzen. Wir sagen Ihnen, welche technischen und wirtschaftlichen Kennzahlen wir am Fahrzeug erheben müssen und welche Unterlagen wir für das Gutachten brauchen. Eine Empfehlung, welchen Abrechnungsweg Sie gehen sollen, sprechen wir nicht aus. Die rechtliche Wegwahl treffen Sie mit Ihrem Verkehrsrechtsanwalt. Bei vollständig unverschuldetem Unfall werden Gutachter und Anwalt direkt mit der gegnerischen Versicherung abgerechnet. Bei festgestellter Mithaftungsquote tragen Sie den anteiligen Honoraranteil entsprechend Ihrer Quote.

Maximilian Fromm, Kfz Gutachter für Schäden und Bewertung bei CleverCrash
Maximilian FrommGründer und Mechatronik-Ingenieur (B.Sc.), Kfz-Sachverständigenbüro CleverCrash, Erlangen

CleverCrash ist ein Kfz-Sachverständigenbüro - keine Anwaltskanzlei. Diese Seite ist allgemeine Verbraucher-Information und ersetzt keine Rechtsberatung im Einzelfall.

Stand: 22.08.2026. Die Seite gibt die zu diesem Zeitpunkt bekannte Rechtsprechung wieder.

Maximilian Fromm, Kfz-Sachverständiger bei CleverCrash

Maximilian Fromm

Kfz-Sachverständiger, B.Sc. Mechatronik

Maximilian Fromm ist Kfz-Sachverständiger und Gründer von CleverCrash in Erlangen. Nach seinem Studium der Mechatronik erstellt er seit August 2025 Unfallgutachten für Privatpersonen, Werkstätten und Anwälte in der Metropolregion Nürnberg und begleitet seine Kunden bis zur Auszahlung durch die Versicherung.