
Fachlich geprüft von Maximilian Fromm, Kfz-Sachverständiger (B.Sc. Mechatronik) · Stand: September 2026
Nach einem unverschuldeten Unfall steht Ihnen mehr zu als die Reparatur: Geld für die Zeit ohne Auto, ein Ausgleich für den Wertverlust, eine Pauschale für den Aufwand. Dieser Ratgeber zeigt, wie der Ablauf aussieht und wovon die Beträge abhängen.
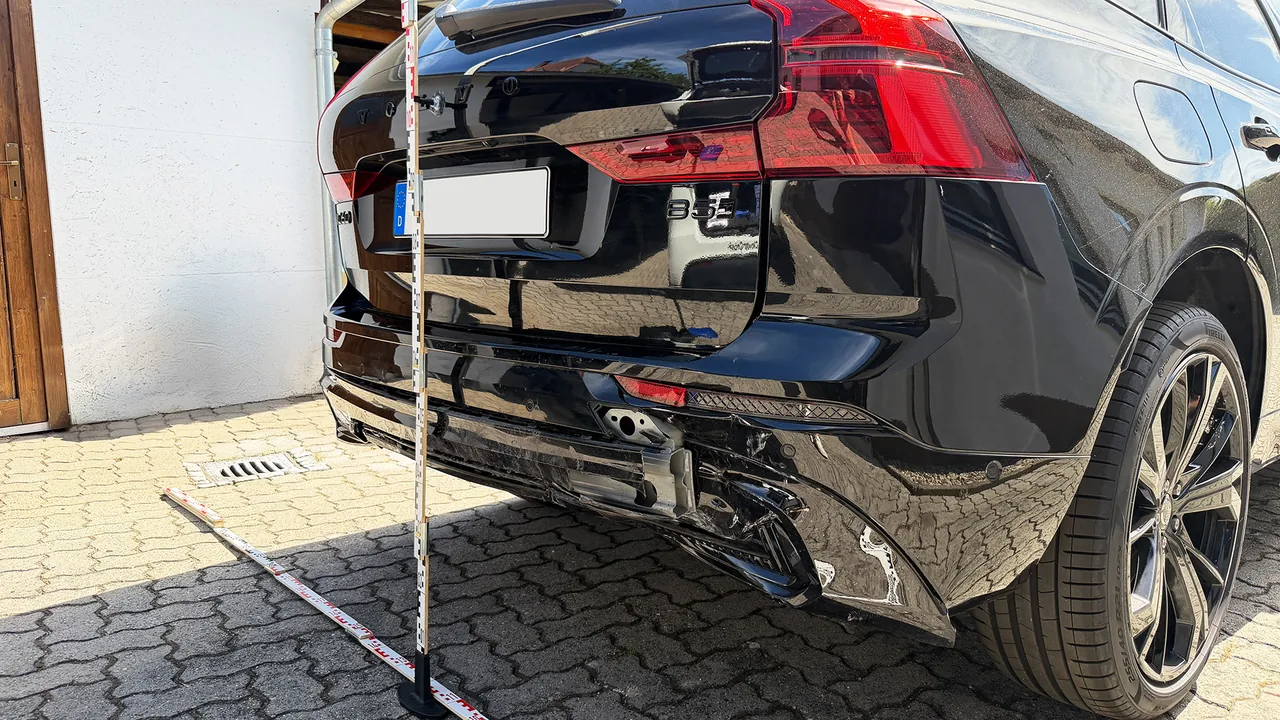
Direkt nach einem Unfall zählt vor allem die Reihenfolge, nicht das Hintergrundwissen. Wer verletzt ist, bekommt zuerst Hilfe, die Unfallstelle wird gesichert, und erst danach folgen Fotos und der Austausch von Name, Anschrift und Versicherung mit der Gegenseite.
An der Unfallstelle wird nichts unterschrieben, das die Schuldfrage bewertet. Name, Anschrift und Versicherung müssen trotzdem genannt werden, das eine hat mit dem anderen nichts zu tun.
Diese Zusammenfassung ersetzt keine Anleitung für den Ernstfall selbst. Jeden einzelnen Handgriff in der richtigen Reihenfolge, von der Absicherung bis zum Anruf, führt die Checkliste für die Unfallstelle.
Der Geschädigte hat eigene Ansprüche, die sich aus dem Gesetz ergeben, unabhängig davon, wie die gegnerische Versicherung den Schaden einordnet. Grundsätzlich stellt der Schädiger den Geschädigten so, wie er ohne den Unfall stünde. Das gilt für die Reparatur ebenso wie für die Zeit ohne Auto oder den Wertverlust.
Dazu gehört auch die freie Wahl des eigenen Sachverständigen: Sie entscheiden, wer den Schaden feststellt, nicht die gegnerische Versicherung.
Bei unverschuldetem Unfall gehen Sie nicht in Vorleistung. Die Kosten des Gutachtens trägt in aller Regel die gegnerische Haftpflichtversicherung.
Acht Punkte, die in der Praxis oft übersehen werden:
Der Kfz-Sachverständige stellt den Schaden technisch fest: Schadenumfang, Reparaturweg und, wo nötig, die Plausibilität von Vorschäden. Das unterscheidet sich von einem Kostenvoranschlag der Werkstatt, der nur die Reparatur selbst kalkuliert, nicht den gesamten Schaden mit allen Positionen. Wie wir ein Unfallgutachten erstellen, zeigt die Seite Unfallgutachten und Schadengutachten.
Die Feststellung unterscheidet sich auch von der Einschätzung eines Prüfers, den die Versicherung beauftragt. Der Sachverständige arbeitet in Ihrem Auftrag, der Prüfer im Auftrag der Versicherung, und zwei fachliche Einschätzungen zum selben Schaden können auseinandergehen.
Den Sachverständigen wählen Sie selbst, ein Vorschlag der Versicherung ist ein Angebot. Worauf es bei der Auswahl ankommt, steht auf unserer Seite dazu, wie Sie einen guten Gutachter erkennen.
Das Gutachten kostet Sie in aller Regel nichts, weil die Versicherung des Unfallgegners das Honorar trägt.* Bei sehr kleinen Schäden bleiben die Kosten beim Geschädigten, eine feste Grenze dafür gibt es nicht. Welche weiteren Fälle das betrifft, steht in der Fußnote am Seitenende. Was ein Gutachten kostet und wer in welchem Fall zahlt, steht auf der Seite Kfz-Gutachten Kosten.
Bevor die Kalkulation beginnt, wischen wir fremden Lack oder Reifenabrieb vorsichtig ab und fotografieren vorher und nachher. Nur so bleibt unterscheidbar, ob der Lack darunter beschädigt ist oder die Fremdfarbe nur aufliegt.
Zur Besichtigung halten Sie diese sechs Dinge bereit:
Wie lange die gesamte Regulierung dauert, lässt sich nicht pauschal sagen. Die Besichtigung findet meist innerhalb von ein bis drei Werktagen statt, das Gutachten ist in der Regel nach weiteren zwei bis fünf Werktagen fertig. Wie lange die Versicherung bis zur Zahlung braucht, hängt vom Fall ab. Wovon es abhängt, wie lange ein Kfz-Gutachten dauert, steht auf der Seite dazu.
Vertrauen entsteht durch nachprüfbare Fakten, nicht durch Behauptung. Rund um die Uhr erreichbar, mit Sitz in Erlangen und tätig in der gesamten Metropolregion Nürnberg.
Nutzungsausfall und Wertminderung sind eigene Schadenspositionen, keine Kulanz der Versicherung.
Für die Tage, in denen Ihr Fahrzeug nicht nutzbar ist, steht Ihnen in der Regel eine Pauschale zu, gestaffelt nach Fahrzeugklasse. Je nach Klasse liegt der Tagessatz zwischen 23 und 175 Euro, den Tagessatz für Ihr Fahrzeug finden Sie auf unserer Seite dazu. Üblich sind 10 bis 14 Tage bei einer normalen Reparatur, bei Lieferengpässen bei Ersatzteilen auch mehr. Die verbreiteten 14 Tage sind dabei eine Faustregel der Versicherer, keine gesetzliche Vorgabe. Maßgeblich ist die im Gutachten kalkulierte Reparatur- oder Wiederbeschaffungsdauer.
Auch ein fachgerecht repariertes Fahrzeug verliert an Wert, allein weil es als Unfallwagen gilt. Das heißt Wertminderung, und sie wird in der Regel neben den Reparaturkosten erstattet. Nur bei der 130-Prozent-Regel zählt sie in die Schwelle hinein, dazu weiter unten.
Bei sehr kleinen Schäden kann die Wertminderung ausbleiben. Bei älteren Fahrzeugen kommt es auf den Gebrauchtwagenmarkt an: Zahlt er für ein unfallfreies Fahrzeug mehr als für ein fachgerecht repariertes, bleibt sie bestehen. Über Alter oder Laufleistung allein entscheidet sich das nicht.
In zwei unserer drei Rechenbeispiele liegt die Wertminderung bei 7 bis 9 Prozent des Wiederbeschaffungswerts, also dessen, was ein gleichwertiges Fahrzeug am regionalen Markt kostet, im dritten fällt sie ganz weg. Wie sich der Betrag ergibt, erklärt die Seite zur Wertminderung.
Für unfallbedingte Kleinausgaben wie Telefonate, Fahrten und Porto gibt es zusätzlich die Auslagenpauschale, ganz ohne Einzelnachweis. Die Gerichte sprechen dafür meist zwischen 20 und 30 Euro zu. Was die Unkostenpauschale genau abdeckt, steht im Glossar.
Wie das in Ihrem Fall rechtlich zu bewerten ist, klärt ein Fachanwalt für Verkehrsrecht.
Ob sich eine Reparatur lohnt, hängt vom Verhältnis zwischen den Reparaturkosten und dem Wiederbeschaffungswert ab, dem Betrag, für den Sie ein gleichwertiges Fahrzeug am regionalen Markt kaufen könnten. Übersteigen die Reparaturkosten diesen Wert deutlich, spricht man von einem wirtschaftlichen Totalschaden, und es wird nur noch der Wiederbeschaffungsaufwand erstattet, also der Wiederbeschaffungswert abzüglich Restwert. Was das genau bedeutet, steht auf der Seite dazu, wenn aus der Reparatur ein Totalschaden wird.
Als Korridor dafür gilt die 130-Prozent-Regel: Bis zu 130 Prozent des Wiederbeschaffungswerts dürfen Reparaturkosten und Wertminderung zusammen betragen. Voraussetzung ist, dass das Fahrzeug fachgerecht und vollständig im kalkulierten Umfang repariert und danach mindestens sechs Monate weitergenutzt wird. Liegen sie zusammen darüber, wird auf Totalschadenbasis abgerechnet, also über den Wiederbeschaffungsaufwand. Ein Verkauf innerhalb dieser Frist wirft die Abrechnung ebenfalls auf diese Grundlage zurück. Die genaue Mechanik steht auf der Seite zur 130-Prozent-Regel im Detail.
Wenn Sie auf Totalschadenbasis abrechnen und das beschädigte Fahrzeug verkaufen, dürfen Sie sich auf den regional ermittelten Restwert aus Ihrem Gutachten stützen und müssen nicht selbst im Internet nach höheren Angeboten suchen. Erreicht Sie vor dem Verkauf ein konkretes, ohne weiteres realisierbares höheres Angebot, lassen Sie es vor jeder Verwertung von Ihrem Anwalt bewerten.
Wie das in Ihrem Fall rechtlich zu bewerten ist, klärt ein Fachanwalt für Verkehrsrecht.
Unterhalb des Wiederbeschaffungswerts müssen Sie nicht reparieren lassen. Sie dürfen die Entschädigung nach dem Gutachten abrechnen, ohne zu reparieren, das heißt fiktive Abrechnung. Solange Sie den Schaden nicht reparieren lassen, dürfen Sie das Auto nur weiterfahren, wenn es verkehrssicher ist. Bei einem Leasingfahrzeug ist die fiktive Abrechnung in der Regel ausgeschlossen: Eigentümer ist der Leasinggeber, und der Vertrag verlangt meist die Reparatur.
Der Wiederbeschaffungsaufwand ist der Wiederbeschaffungswert abzüglich Restwert. Liegen die Reparaturkosten zwischen diesem Aufwand und dem Wiederbeschaffungswert, bekommen Sie die vollen Reparaturkosten nur, wenn Sie das Fahrzeug noch mindestens sechs Monate nach dem Unfall weiternutzen. Verkaufen Sie das Fahrzeug vor Ablauf dieser sechs Monate, bleibt es beim Wiederbeschaffungsaufwand.
Liegen die Reparaturkosten über dem Wiederbeschaffungswert, steht Ihnen der Wiederbeschaffungsaufwand auch ohne Reparatur zu. Mehr als das gibt es nur im 130-Prozent-Korridor, und nur gegen den Nachweis, dass fachgerecht und vollständig im kalkulierten Umfang repariert und danach mindestens sechs Monate weitergenutzt wurde. Liegen Reparaturkosten und Wertminderung zusammen über 130 Prozent dieses Werts, ändert auch eine vollständige Reparatur nichts mehr an der Erstattung.
Wenn Sie sich später doch für die Reparatur entscheiden, können Sie die Mehrwertsteuer gegen Rechnung nachfordern. Ohne Reparaturrechnung wird sie nicht erstattet.
Verweist Sie die Versicherung bei dieser Abrechnungsart auf eine günstigere Werkstatt, muss sie darlegen und beweisen, dass diese gleichwertig und für Sie zumutbar ist. Die Stundensätze unterscheiden sich je nach Werkstatt deutlich, worauf es dabei ankommt, erklärt die Seite zur fiktiven Abrechnung.
Wie das in Ihrem Fall rechtlich zu bewerten ist, klärt ein Fachanwalt für Verkehrsrecht.
Bevor die Versicherung auf ein Gutachten zahlt, lässt sie es häufig gegenprüfen, intern oder über einen beauftragten Prüfdienst. Ein Prüfbericht entsteht im Auftrag der Versicherung und in der Regel ohne Besichtigung des Fahrzeugs. Vor Gericht hat er deshalb nicht das Gewicht eines Gutachtens.
Fünf Positionen werden dabei immer wieder gestrichen oder gekürzt:
Die Argumente gegen das Sachverständigenhonorar stehen im Wissens-Hub, die Argumente gegen Reparaturkosten und Stundensätze auf der Seite zur fiktiven Abrechnung.
Ein Eintrag im Hinweis- und Informationssystem der Versicherer ist unabhängig von der Schuldfrage, er hält auffällige Schadenvorgänge fest, in der Regel über mehrere Jahre. Was der HIS-Eintrag bedeutet, steht auf der eigenen Seite dazu. Auch ein nicht offengelegter Vorschaden am eigenen Fahrzeug führt häufig zu einer Kürzung. Vorschaden und Altschaden unterscheiden erklärt das Glossar.
Wie das in Ihrem Fall rechtlich zu bewerten ist, klärt ein Fachanwalt für Verkehrsrecht.
Der Sachverständige stellt den Schaden technisch fest, die rechtliche Durchsetzung eines Anspruchs ist Aufgabe eines Anwalts. Unsere Begleitung bis zur Auszahlung heißt: Wir erklären die technischen Punkte jeder Kürzung und nehmen dazu fachlich Stellung. Wir verhandeln nicht mit der Versicherung und schreiben keine Anspruchsschreiben. Die rechtliche Vertretung übernimmt bei Bedarf Ihr Anwalt.
Ein Anwalt ist vor allem dann sinnvoll, wenn Streit über die Schuldfrage besteht, wenn ein Personenschaden vorliegt oder wenn die Versicherung die Regulierung verweigert. Bei einem unverschuldeten Unfall gehören die Kosten eines Anwalts in der Regel zum erstattungsfähigen Schaden. Bei eigener Mithaftung oder bei einem sehr einfachen Fall kann das anders sein.
Bietet die Versicherung einen Abfindungsvergleich an, schließt dieser spätere Nachforderungen in der Regel aus. Lassen Sie ihn vor der Unterschrift von einem Fachanwalt für Verkehrsrecht ansehen.
Wie das in Ihrem Fall rechtlich zu bewerten ist, klärt ein Fachanwalt für Verkehrsrecht.
Bei einem unverschuldeten Unfall zahlt die Kfz-Haftpflichtversicherung der Person, die den Unfall verursacht hat, nicht Ihre eigene Versicherung. Das gilt für Reparaturkosten, Nutzungsausfall, Wertminderung und die weiteren Positionen aus diesem Ratgeber gleichermaßen.
Ein Geschädigter hat eigene Ansprüche, die sich aus dem Gesetz ergeben, etwa auf einen Vorschuss, auf die freie Werkstattwahl oder auf eine eigene Beweissicherung durch einen selbst gewählten Sachverständigen. Die Rechte im Einzelnen stehen weiter oben in diesem Ratgeber und auf unserer Wissensseite dazu.
Nötig ist das nicht immer, sinnvoll aber häufig, etwa bei Streit über die Schuldfrage, bei einem Personenschaden oder wenn die Versicherung die Regulierung verweigert. Wer die Kosten dafür trägt, steht weiter oben im Kapitel zur Abgrenzung zwischen Sachverständigem und Anwalt.
Nach der Schadenmeldung prüft die Versicherung die Haftung, während Ihr Sachverständiger das Fahrzeug besichtigt und das Gutachten erstellt. Wie lange die einzelnen Schritte dauern, steht weiter oben im Kapitel zum Sachverständigen.
Ein Vorschuss ist eine Teilzahlung auf den absehbaren Schaden, bevor die Regulierung vollständig abgeschlossen ist, etwa wenn sich die Prüfung durch die Versicherung lange hinzieht. Wie das in Ihrem Fall rechtlich zu bewerten ist, klärt ein Fachanwalt für Verkehrsrecht.
In aller Regel nicht: bei einem unverschuldeten Unfall trägt die Versicherung des Unfallgegners das Honorar, Sie legen nichts aus. In vier Fällen zahlen Sie doch selbst: bei eigener Mithaftung, bei einem Bagatellschaden, wenn die Versicherung das Honorar kürzt, und bei Abrechnung über die eigene Kaskoversicherung. Was für Ihren Fall gilt, sagen wir Ihnen vorab in der kostenfreien Ersteinschätzung.
Setzen Sie ein Lesezeichen auf die Checkliste und speichern Sie unsere Nummer, dann finden Sie beides wieder, wenn es schnell gehen muss.
* In vier Fällen zahlen Sie doch selbst: bei eigener Mithaftung, bei einem Bagatellschaden, wenn die Versicherung das Honorar kürzt, und bei Abrechnung über die eigene Kaskoversicherung. Was für Ihren Fall gilt, sagen wir Ihnen vorab in der kostenfreien Ersteinschätzung.
CleverCrash ist ein Kfz-Sachverständigenbüro, keine Anwaltskanzlei. Diese Seite ist allgemeine Verbraucher-Information und ersetzt keine Rechtsberatung im Einzelfall. Beträge und Fristen sind Größenordnungen, keine Zusagen. Stand: 12.09.2026. Die Seite gibt die zu diesem Zeitpunkt bekannte Rechtsprechung wieder.
Maximilian Fromm
Kfz-Sachverständiger, B.Sc. Mechatronik
Maximilian Fromm ist Kfz-Sachverständiger und Gründer von CleverCrash in Erlangen. Nach seinem Studium der Mechatronik erstellt er seit August 2025 Unfallgutachten für Privatpersonen, Werkstätten und Anwälte in der Metropolregion Nürnberg und begleitet seine Kunden bis zur Auszahlung durch die Versicherung.